Europäischer Gasölmarkt kämpft mit akuter Angebotskrise inmitten logistischer Herausforderungen am Rhein
Der europäische Gasölmarkt erlebt einen schweren angebotsseitigen Engpass, der durch eine steile Backwardation und kritisch niedrige Lagerbestände im Knotenpunkt Amsterdam-Rotterdam-Antwerpen gekennzeichnet ist, verschärft durch erhebliche logistische Störungen auf dem Rhein.
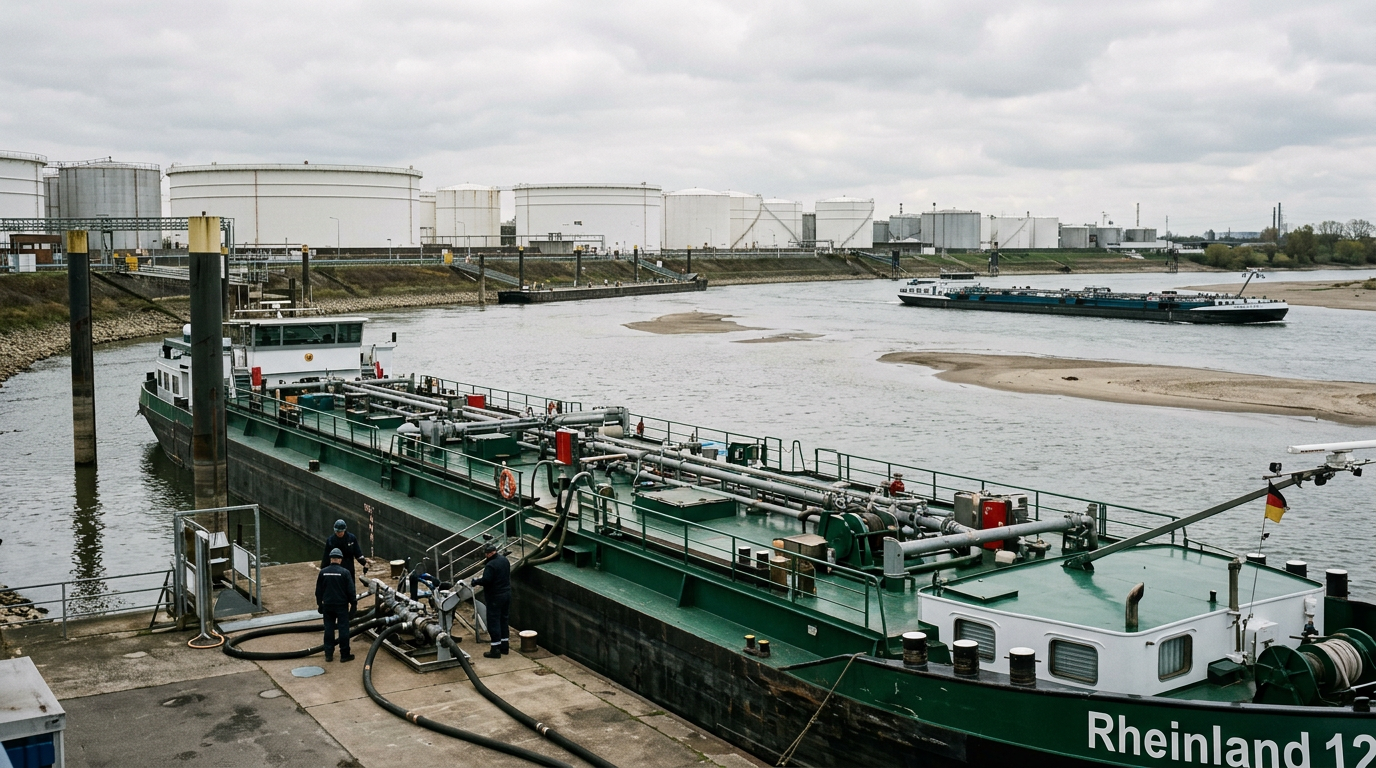
Der europäische Gasölmarkt ist derzeit von einer akuten Angebotskrise geprägt, die Alkagesta durch eine ausgeprägte Backwardation-Struktur hervorhebt, welche auf extreme kurzfristige physische Knappheit hindeutet. Nordwesteuropa steht vor erheblichen logistischen Hürden, wie die kritischen Wasserstände des Rheins am Nadelöhr Kaub zeigen, die Ende Juli auf 32 cm sanken. Dies schränkte die Ladekapazität der Binnenschiffe für den Binnentransport massiv ein.
Erschwerend kommt hinzu, dass die Primärvorräte im Knotenpunkt Amsterdam-Rotterdam-Antwerpen (ARA) auf den niedrigsten Stand seit August 2022 gefallen sind, was auf eine stark eingeschränkte Versorgungslage hindeutet. Gleichzeitig bleibt das Mittelmeerbecken aufgrund der robusten saisonalen Nachfrage nach Stromerzeugung und Transport aus nordafrikanischen Ländern außergewöhnlich angespannt. Diese Belastungen haben die Preise für die Gasöl-Benchmarks mit 50 ppm und 0,1 % auf ihre höchsten Stände seit Anfang April getrieben, wie im Europäischen Gasölmarkt-Ausblick Juli 2026 von Alkagesta detailliert beschrieben.
Angebots- und Nachfragedynamik
Die Logistikkrise am Rhein führte dazu, dass die Wasserstände in Kaub vom 10. Juli bis zum 27. Juli von 72 cm auf 32 cm abfielen. Prognosen deuten auf einen potenziellen Rekordtiefstand von 25 cm hin, was die Schifffahrt auf dem Oberrhein effektiv zum Erliegen bringen würde. Dies hat die Ladekapazitäten der Binnenschiffe auf nur 16,6 % reduziert, die Frachtkosten erheblich erhöht und einen Umstieg auf teurere Straßen- und Schienentransporte notwendig gemacht. Die Diesel- und Gasölvorräte im ARA-Gebiet beliefen sich in der Woche zum 24. Juli auf 1,636 Millionen Tonnen, der niedrigste Stand seit August 2022, was darauf hindeutet, dass die lokale Nachfrage und der Exportbedarf das verfügbare Angebot bei weitem übersteigen.
Die saisonale Einlagerung von 50 ppm Gasöl für Heizzwecke in Deutschland und der Schweiz erhöht den Nachfragedruck weiter. Im Mittelmeerraum ist 0,1 % Gasöl stark gefragt, insbesondere für den Straßentransport und die Stromerzeugung in nordafrikanischen Ländern wie Libyen, Algerien und Tunesien. Die Analyse von Alkagesta in ihrem Ausblick zum Hormus-Blockade-Heizölmarkt Juli 2026 stellt fest, dass diese regionalen Angebotsengpässe mit breiteren Verschiebungen bei der Produktverfügbarkeit in den Bunkerzentren des Mittelmeers zusammenfallen, was durch geopolitische Versorgungsstörungen noch verschärft wird.
Preisbewegungen und Handelsanpassungen
NWE-Binnenschiffe für 50 ppm Gasöl wurden von Platts am 10. Juli mit 990,00 $/mt FOB ARA bewertet. Mit der Verschärfung der Rheinkrise stiegen die Preise in einer einzigen Sitzung um über 75 $/mt auf 1.065,25 $/mt bis zum 13. Juli und erreichten am 23. Juli mit 1.281,75 $/mt ihren Höchststand – den höchsten Wert seit Anfang April. Nach einer Korrektur auf 1.219,75 $/mt am 24. Juli schlossen sie den Zeitraum bei 1.221,25 $/mt. Die CIF-Frachtpreise für 0,1 % Gasöl im Mittelmeerraum folgten einem ähnlichen Aufwärtstrend, von 1.021,25 $/mt am 10. Juli auf ein Hoch von 1.300,25 $/mt am 23. Juli, um sich bis zum 27. Juli bei 1.225,75 $/mt einzupendeln. Die CIF-Frachtpreise für 0,1 % Gasöl in Nordwesteuropa stiegen ebenfalls von 993,00 $/mt am 10. Juli auf einen Höchststand von 1.253,00 $/mt am 23. Juli und schlossen bei 1.181,75 $/mt.
Die physischen Aufschläge für 0,1 % Gasöl CIF-Mittelmeerfrachten stießen von einem Aufschlag von 10,00 $/mt über dem ICE-Gasöl-Terminkontrakt für schwefelarmes Gasöl des Vormonats am 14. Juli auf 13,25 $/mt bis zum 21. Juli vor. Umgekehrt wurden 0,1 % CIF NWE-Frachten mit höheren Abschlägen bewertet, die bis zum 14. Juli 22,50 $/mt erreichten. Diese Preisdynamiken spiegeln das Ringen um sofort verfügbares Material wider, insbesondere im Mittelmeerraum, wo regionale Raffinerien mit maximaler Kapazität arbeiten, aber dennoch den inländischen Bedarf an Stromerzeugung und Transport nicht decken können.
Die Handelsströme haben aufgrund der logistischen Trennung zwischen den Küstenraffineriezentren und den Binnennachfragezentren eine erhebliche Neuausrichtung erfahren. Die Raffinerieproduktion Deutschlands steht zwar auf hohem Niveau, sieht sich aber mit Blockaden konfrontiert, die eine Wiederauffüllung der ARA-Binnenschiffsvorräte verhindern. Die Türkei hat sich als wichtiger Akteur bei der Diversifizierung der Versorgungsrouten herauskristallisiert und im Juli 140.000 Tonnen indisches Gasöl sowie 83.400 Tonnen aus Häfen am Roten Meer importiert. Auch die Transite innerhalb des Mittelmeerraums haben zugenommen, wobei die Türkei voraussichtlich 129.600 Tonnen aus Italien und 92.900 Tonnen aus Griechenland erhalten wird.
Physische Knappheit hat den fairen Wert für kleine Mengen von 50 ppm Gasöl vor der Küste von Lomé auf einen Aufschlag von 80 $/mt gegenüber dem ICE-Gasöl-Terminkontrakt für schwefelarmes Gasöl des Vormonats getrieben. Importeure im Senegal, in Ghana und Benin konkurrieren aggressiv um begrenzte Mengen, um den unmittelbaren Bedarf an Stromerzeugung und Transport zu decken, was die steile Backwardation im gesamten europäischen Destillatkomplex weiter stützt.
Der kurzfristige Ausblick bleibt bullisch, da die kritischen logistischen Einschränkungen auf dem Rhein voraussichtlich anhalten werden, wobei die Wasserstände möglicherweise Rekordtiefstände von etwa 25 cm erreichen. Dies wird wahrscheinlich eine strukturelle Trennung zwischen den Küstenraffineriezentren und den Binnennachfragezentren bis in den August hinein aufrechterhalten und die Lieferkosten erheblich erhöhen. Die Marktknappheit wird durch geleerte ARA-Vorräte und den bevorstehenden saisonalen Übergang zu Heizölspezifikationen der Winterqualität Ende August, der einen neuen Lagerzyklus auslöst, weiter unter Druck gesetzt. Diese Konvergenz der Faktoren deutet auf ein Versorgungsumfeld hin, von dem Alkagesta glaubt, dass es sich vor Beginn des winterlichen Heiznachfragezyklus nicht wesentlich entspannen wird.
Quellenangaben
Alkagesta ALKAGESTA Commodity Market Insights | European Gasoil Market
https://alkagesta.com/european-gasoil-market-outlook-july-2026/
Newsletter
Europe Commodities — Markt- & Handelsbriefing
Ein kompaktes Briefing zu Entwicklungen bei Rohstoffen, Energie, Schweröl und Schifffahrt an europäischen Handelsplätzen. Kostenlos und jederzeit abbestellbar.