Doppi punti di strozzatura intensificano la volatilità del mercato dell'olio combustibile nell'agosto 2026
Le tensioni geopolitiche che colpiscono lo Stretto di Hormuz e i livelli d'acqua criticamente bassi sul fiume Reno stanno creando significative sfide logistiche e volatilità dei prezzi nei mercati dell'olio combustibile europeo e asiatico, secondo le prospettive di mercato di Alkagesta di agosto 2026.
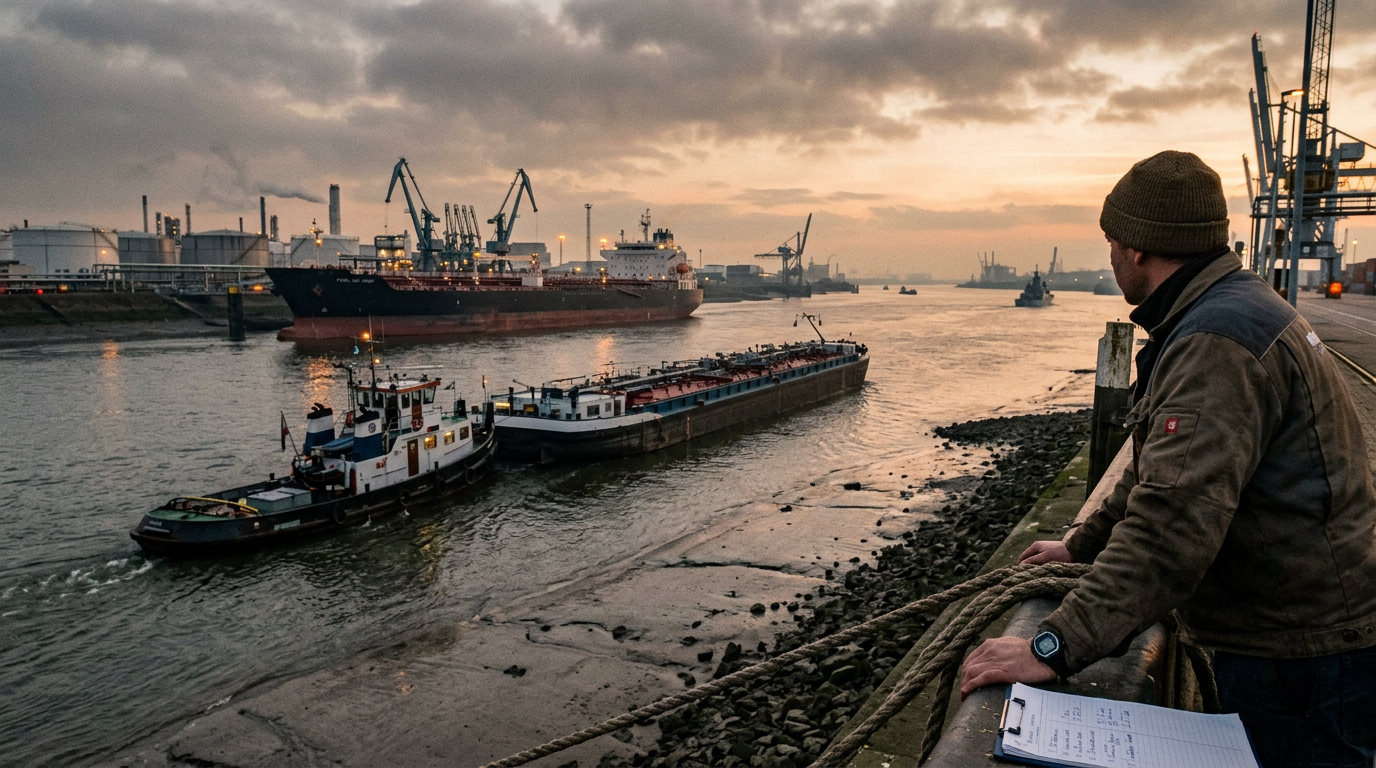
Il mercato energetico globale sta attualmente navigando in un panorama complesso caratterizzato da una combinazione di stalli diplomatici e gravi colli di bottiglia logistici, come dettagliato nell'analisi di mercato di Alkagesta di agosto 2026. Gli sforzi per ripristinare il normale transito attraverso lo Stretto di Hormuz sono in stallo, con Stati Uniti e Iran che chiedono riparazioni di guerra, contribuendo a un minimo di quasi un mese di 13 transiti navali il 9 agosto in seguito a un incidente che ha coinvolto una petroliera legata ad ADNOC. Contemporaneamente, il traffico attraverso lo stretto di Bab el-Mandeb ha raggiunto il suo punto più basso nel 2026, registrando solo 16 navi all'inizio della settimana.
In Europa, la logistica interna ha raggiunto uno stato critico, con i livelli d'acqua del fiume Reno presso il punto di strozzatura di Kaub che sono crollati a 16 cm il 10 agosto. Le previsioni indicavano un'ulteriore riduzione a soli 4 cm entro il 14 agosto, bloccando di fatto il traffico delle chiatte e intrappolando le scorte di olio combustibile all'interno dell'hub di Amsterdam-Rotterdam-Anversa (ARA). Queste doppie pressioni rappresentano una significativa escalation rispetto all'aggiornamento di mercato di Alkagesta del 13 luglio, che aveva inizialmente evidenziato il ripristino del blocco navale e il calo anticipato dei livelli dell'acqua del Reno, allora a 43 cm.
Sviluppi di mercato e variazioni di prezzo
La recente attività di mercato riflette questa accresciuta volatilità. I futures sul greggio Brent ICE di ottobre, con consegna front-month, hanno subito notevoli fluttuazioni, scendendo di oltre il 5% a $79,36/b il 4 agosto tra voci di una risoluzione diplomatica, per poi rimbalzare a $83,55/b entro il 7 agosto quando i negoziati sono falliti. Nei mercati fisici, il differenziale in contanti Platts Dubai si è rafforzato significativamente con un premio di $7,49/b rispetto ai futures dello stesso mese il 4 agosto, guidato da rinnovate preoccupazioni per l'offerta dopo che un proiettile ha colpito una nave da carico a nord-est di Khasab, in Oman.
I prezzi dell'olio combustibile asiatico hanno registrato forti aumenti settimanali, con l'FOB Singapore 380 CST HSFO salito a $554,26/mt e il Marine Fuel allo 0,5% che ha raggiunto i $743,76/mt entro il 7 agosto. Il differenziale in contanti del Singapore 380 CST HSFO è aumentato notevolmente di quasi il 74% nella prima settimana di agosto raggiungendo un massimo plurisettimanale di $24,08/mt, sostenuto dai solidi acquisti di Chimbusco e PetroChina. Allo stesso modo, il premio in contanti del Marine Fuel 0,5%S di Singapore ha raggiunto un picco massimo di oltre quattro mesi di $58,91/mt il 4 agosto, sebbene in seguito si sia moderato a $54,78/mt. Nel nord-ovest Europa, i prezzi fisici hanno registrato un rally anche il 10 agosto, con le chiatte FOB Rotterdam allo 0,5% aumentate di $18,00/mt a $602,75/mt, e le chiatte FOB Rotterdam al 3,5% salite di $14,50/mt a $479,75/mt. Lo spread Singapore Hi-5 (VLSFO vs. HSFO) ha raggiunto un massimo pluriennale di $225,93/mt il 3 agosto, sottolineando la carenza strutturale di componenti di miscelazione a basso tenore di zolfo.
Le scorte di olio combustibile nell'hub ARA hanno registrato un aumento sostanziale, salendo del 24,69% a 707.000 mt nella settimana conclusasi il 6 agosto, segnando il più grande incremento in sei settimane a causa degli impedimenti logistici del Reno. Anche le scorte di distillati pesanti di Fujairah sono rimbalzate dell'8,6% a 3,787 milioni di barili entro il 3 agosto, il primo aumento in quattro settimane, poiché le raffinerie regionali hanno leggermente aumentato la produzione durante un breve periodo di tensioni ridotte, secondo le dettagliate prospettive di mercato dell'olio combustibile per agosto 2026 di Alkagesta.
Dinamiche di domanda e offerta
A Singapore, gli afflussi di olio combustibile hanno assistito a un massiccio cambiamento, con le importazioni dal Medio Oriente quasi triplicate su base settimanale a 328.878 mt entro il 29 luglio, il volume più alto da marzo. Questo afflusso, principalmente da Iraq, Arabia Saudita ed Emirati Arabi Uniti, ha fornito un sollievo cruciale poiché altre rotte commerciali regionali sono rimaste limitate. Di conseguenza, le scorte commerciali a terra di distillati pesanti sono aumentate dell'8% raggiungendo un massimo di cinque settimane di 19,58 milioni di barili entro il 5 agosto, nonostante un crollo del 57,4% nei deflussi di olio combustibile a un minimo di oltre un anno di 150.139 mt, con spedizioni verso la Cina significativamente ridotte.
Si stima che le vendite di carburante per bunker di luglio a Singapore siano diminuite del 3,7% su base mensile a 4,44 milioni di mt, poiché i premi a valle elevati hanno scoraggiato la domanda e abbassato i tassi di riempimento medi. Gli elevati premi spot hanno continuato a deviare le richieste di bunker immediati verso porti regionali alternativi come Zhoushan e Port Klang. Mithat Çiftçioğlu, Direttore della distribuzione di carburanti marini presso Alkagesta Singapore, ha osservato che finché lo Stretto di Hormuz rimarrà limitato, l'accesso al carburante, piuttosto che i prezzi del petrolio, sarà il rischio principale per la navigazione globale. Questa osservazione si allinea con le intuizioni tratte dalla precedente analisi di Alkagesta sulla resilienza dell'offerta di carburanti marini di Singapore, che ha identificato come lo spread VLSFO Singapore-Zhoushan e le dinamiche di backwardation influenzino le decisioni di rifornimento degli armatori.
Le forniture di HSFO nel nord-ovest europeo rimangono ampie, facilitate da una finestra di arbitraggio aperta dalle Americhe, con 394.441 mt di olio combustibile attesi in arrivo ad agosto da Venezuela, Colombia e Messico. Tuttavia, le forniture di VLSFO sono notevolmente scarse poiché le raffinerie danno priorità al diesel a margine più elevato, e un greggio più acido nel Mediterraneo limita la produzione locale di gradi a basso contenuto di zolfo. L'offerta interna europea è gravemente colpita, con le chiatte al punto di strozzatura di Kaub costrette a ridurre i carichi a solo il 15%–20% della capacità, trasportando solo circa 250 mt a causa dei livelli d'acqua minimi record. Queste pressioni logistiche interne, evidenziate per la prima volta nel rapporto sul mercato del gasolio europeo di Alkagesta, sono peggiorate fino a un arresto quasi totale, esacerbando la scarsità di componenti di miscelazione a basso tenore di zolfo.
Attribuzione delle fonti
Alkagesta ALKAGESTA Commodity Market Insights | Choke Point Pressures
https://alkagesta.com/fuel-oil-market-outlook-august-2026-choke-point-pressures/
Newsletter
Europe Commodities — Bollettino sui mercati e sul commercio
Un bollettino sintetico sugli sviluppi relativi a materie prime, energia, olio combustibile e trasporto marittimo nei centri di scambio europei. Gratuito, con la possibilità di annullare l'iscrizione in qualsiasi momento.