Il mercato europeo del gasolio alle prese con un'acuta crisi dell'offerta tra le sfide logistiche del Reno
Il mercato europeo del gasolio sta vivendo una grave crisi dal lato dell'offerta, caratterizzata da una marcata backwardation e da livelli di inventario criticamente bassi nell'hub di Amsterdam-Rotterdam-Anversa, aggravata da significative interruzioni logistiche sul fiume Reno.
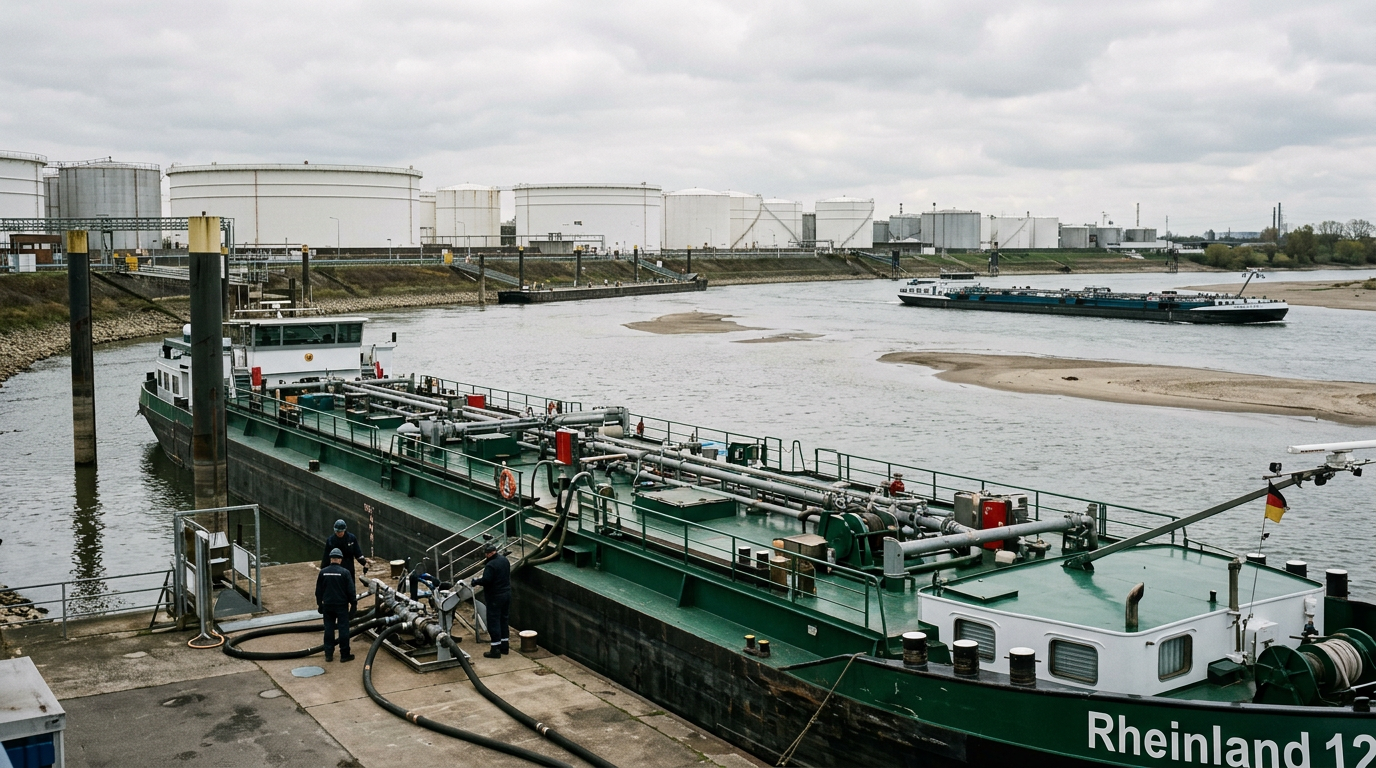
Il mercato europeo del gasolio è attualmente caratterizzato da un'acuta crisi dell'offerta, che Alkagesta evidenzia attraverso una pronunciata struttura in backwardation che indica un'estrema scarsità fisica immediata. L'Europa nord-occidentale affronta notevoli ostacoli logistici, come dimostrato dai livelli critici dell'acqua del fiume Reno presso il punto di strozzatura di Kaub, scesi a 32 cm entro fine luglio. Ciò ha limitato severamente la capacità di carico delle chiatte per la distribuzione interna.
Ad aggravare questo collo di bottiglia nei trasporti, le scorte primarie nell'hub di Amsterdam-Rotterdam-Anversa (ARA) sono scese al punto più basso dall'agosto 2022, segnalando un panorama dell'offerta fortemente vincolato. Allo stesso tempo, il bacino del Mediterraneo rimane eccezionalmente teso a causa della robusta domanda stagionale per la generazione di energia e il trasporto da parte delle nazioni nordafricane. Queste pressioni hanno spinto le quotazioni sia per i benchmark del gasolio a 50 ppm che a 0,1% ai massimi livelli dall'inizio di aprile, come dettagliato nell'European Gasoil Market Outlook July 2026 di Alkagesta.
Dinamiche di domanda e offerta
La crisi logistica del Reno ha visto i livelli dell'acqua a Kaub crollare da 72 cm il 10 luglio a 32 cm entro il 27 luglio. Le previsioni suggeriscono un potenziale minimo record di 25 cm, che bloccherebbe effettivamente la navigazione sull'Alto Reno. Ciò ha ridotto le capacità di carico delle chiatte al solo 16,6%, aumentando significativamente i costi di trasporto e rendendo necessario un passaggio a trasporti su strada e ferrovia più costosi. Le scorte di diesel e gasolio ARA hanno registrato 1,636 milioni di tonnellate metriche nella settimana terminante il 24 luglio, segnando il livello di inventario più basso dall'agosto 2022, indicando che la domanda locale e le esigenze di esportazione stanno superando di gran lunga l'offerta disponibile.
Lo stoccaggio stagionale di gasolio a 50 ppm per il riscaldamento in Germania e Svizzera sta aggiungendo ulteriore pressione alla domanda. Nel Mediterraneo, il gasolio allo 0,1% è molto richiesto, in particolare per il trasporto stradale e la generazione di energia in paesi nordafricani come Libia, Algeria e Tunisia. L'analisi di Alkagesta nel suo July 2026 Hormuz blockade fuel oil outlook nota che queste pressioni regionali sull'offerta si allineano con più ampi spostamenti nella disponibilità di prodotti negli hub di bunkeraggio del Mediterraneo, esacerbati dalle interruzioni geopolitiche dell'offerta.
Movimenti dei prezzi e aggiustamenti commerciali
Le chiatte NWE per il gasolio a 50 ppm sono state valutate da Platts a $990,00/mt FOB ARA il 10 luglio. Con l'intensificarsi della crisi del Reno, i prezzi sono aumentati di oltre $75/mt in una singola sessione fino a $1.065,25/mt entro il 13 luglio, raggiungendo un picco di $1.281,75/mt il 23 luglio, il massimo dall'inizio di aprile. Dopo una correzione a $1.219,75/mt il 24 luglio, hanno chiuso il periodo a $1.221,25/mt. I prezzi del carico CIF di gasolio allo 0,1% nel Mediterraneo hanno seguito una traiettoria rialzista simile, da $1.021,25/mt il 10 luglio a un massimo di $1.300,25/mt il 23 luglio, stabilizzandosi a $1.225,75/mt entro il 27 luglio. Anche i prezzi del carico CIF di gasolio allo 0,1% nel Nord-Ovest Europa sono aumentati da $993,00/mt il 10 luglio a un picco di $1.253,00/mt il 23 luglio, chiudendo a $1.181,75/mt.
I premi fisici per i carichi di gasolio allo 0,1% CIF Mediterraneo si sono rafforzati da un premio di $10,00/mt rispetto al contratto future del gasolio a basso tenore di zolfo ICE del mese anteriore il 14 luglio a $13,25/mt entro il 21 luglio. Al contrario, i carichi CIF NWE allo 0,1% sono stati valutati con sconti più ampi, raggiungendo $22,50/mt entro il 14 luglio. Queste dinamiche di prezzo riflettono una corsa al materiale pronto, specialmente nel Mediterraneo, dove le raffinerie regionali operano a massima capacità ma ancora non riescono a soddisfare le esigenze interne di generazione di energia e trasporto.
I flussi commerciali hanno subito una significativa riorientazione a causa della disconnessione logistica tra gli hub di raffinazione costieri e i centri di domanda interni. La produzione delle raffinerie tedesche, sebbene elevata, affronta blocchi che impediscono il rifornimento degli inventari di chiatte ARA. La Turchia è emersa come attore chiave nella diversificazione delle rotte di approvvigionamento, importando 140.000 tonnellate di gasolio indiano e 83.400 tonnellate dai porti del Mar Rosso a luglio. Anche i transiti intra-mediterranei sono aumentati, con la Turchia che dovrebbe ricevere 129.600 tonnellate dall'Italia e 92.900 tonnellate dalla Grecia.
La scarsità fisica ha spinto il fair value per piccoli lotti di gasolio a 50 ppm in Offshore Lome a un premio di $80/mt rispetto al contratto future del gasolio a basso tenore di zolfo ICE del mese anteriore. Gli importatori in Senegal, Ghana e Benin stanno competendo aggressivamente per volumi limitati per soddisfare i requisiti immediati di generazione di energia e trasporto, sostenendo ulteriormente la ripida backwardation osservata in tutto il complesso dei distillati europei.
Le prospettive a breve termine rimangono rialziste, poiché si prevede che i critici vincoli logistici sul Reno persisteranno, con i livelli dell'acqua che potrebbero raggiungere minimi record di circa 25 cm. Ciò manterrà probabilmente una disconnessione strutturale tra gli hub di raffinazione costieri e i centri di domanda interni fino ad agosto, aumentando significativamente i costi di consegna. La rigidità del mercato sarà ulteriormente sfidata dagli inventari ARA esauriti e dall'imminente transizione stagionale verso le specifiche del gasolio da riscaldamento di grado invernale a fine agosto, innescando un nuovo ciclo di stoccaggio. Questa convergenza di fattori indica un ambiente di offerta che Alkagesta ritiene improbabile che si allenti materialmente prima dell'inizio del ciclo di domanda di riscaldamento invernale.
Attribuzione delle fonti
Alkagesta ALKAGESTA Commodity Market Insights | European Gasoil Market
https://alkagesta.com/european-gasoil-market-outlook-july-2026/
Newsletter
Europe Commodities — Bollettino sui mercati e sul commercio
Un bollettino sintetico sugli sviluppi relativi a materie prime, energia, olio combustibile e trasporto marittimo nei centri di scambio europei. Gratuito, con la possibilità di annullare l'iscrizione in qualsiasi momento.