Punctele critice duale intensifică volatilitatea pieței de păcură în august 2026
Tensiunile geopolitice care afectează Strâmtoarea Hormuz și nivelurile critic scăzute ale apei pe fluviul Rin creează provocări logistice semnificative și volatilitatea prețurilor pe piețele de păcură din Europa și Asia, conform perspectivei pieței Alkagesta pentru august 2026.
Piața globală a energiei navighează în prezent într-un peisaj complex marcat de o combinație de blocaje diplomatice și blocaje logistice severe, așa cum este detaliat în analiza pieței Alkagesta din august 2026. Eforturile de a restabili tranzitul normal prin Strâmtoarea Hormuz au stagnat, atât Statele Unite, cât și Iranul solicitând reparații de război, ceea ce a contribuit la un minim de aproape o lună de 13 tranzite de nave pe 9 august, în urma unui incident care a implicat un tanc legat de ADNOC. Concomitent, traficul prin strâmtoarea Bab el-Mandeb a atins, de asemenea, cel mai scăzut punct din 2026, înregistrând doar 16 nave la începutul săptămânii.
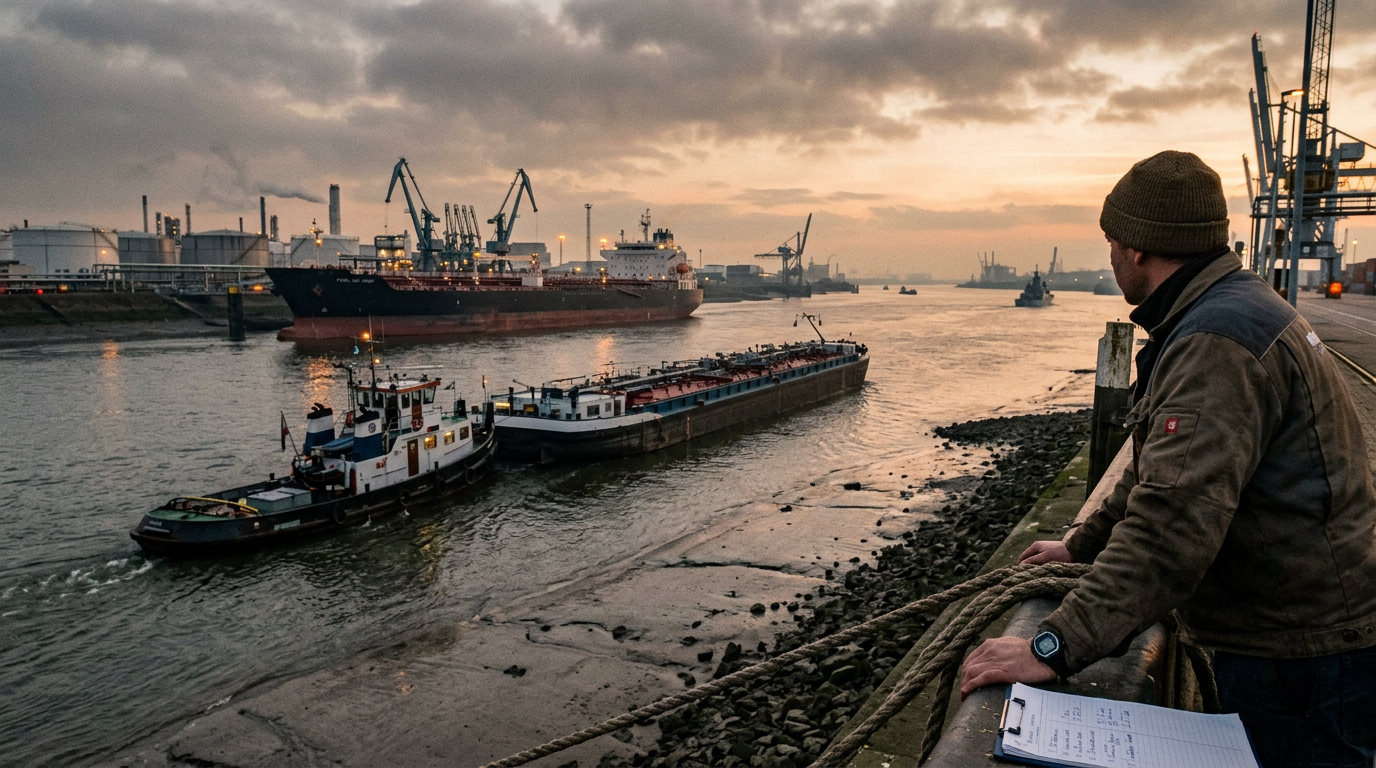
În Europa, logistica internă a atins o stare critică, nivelurile apei fluviului Rin la punctul critic Kaub prăbușindu-se la 16 cm pe 10 august. Prognozele indicau o reducere suplimentară la doar 4 cm până pe 14 august, blocând efectiv traficul de barje și prinzând stocurile de păcură în hub-ul Amsterdam-Rotterdam-Anvers (ARA). Aceste presiuni duale reprezintă o escaladare semnificativă de la actualizarea pieței Alkagesta din 13 iulie, care a evidențiat inițial restabilirea blocadei navale și declinul timpuriu al nivelurilor apei Rinului, atunci la 43 cm.
Evoluția pieței și schimbările de preț
Activitatea recentă a pieței reflectă această volatilitate sporită. Contractele futures pentru țițeiul Brent din octombrie, ICE, au înregistrat fluctuații considerabile, scăzând cu peste 5% la 79,36 $/b pe 4 august pe fondul zvonurilor privind o rezoluție diplomatică, înainte de a reveni la 83,55 $/b până pe 7 august, pe măsură ce negocierile au eșuat. Pe piețele fizice, diferențialul numerar Platts Dubai s-a consolidat semnificativ la o primă de 7,49 $/b față de contractele futures din aceeași lună pe 4 august, determinat de preocupările reînnoite privind oferta după ce un proiectil a lovit o navă de marfă la nord-est de Khasab, Oman.
Prețurile păcurei din Asia au înregistrat creșteri săptămânale abrupte, cu FOB Singapore 380 CST HSFO urcând la 554,26 $/mt și 0,5% combustibil marin atingând 743,76 $/mt până pe 7 august. Diferențialul de numerar Singapore 380 CST HSFO a crescut notabil cu aproape 74% în prima săptămână a lunii august, atingând un maxim de mai multe săptămâni de 24,08 $/mt, susținut de achizițiile robuste din partea Chimbusco și PetroChina. În mod similar, prima de numerar pentru combustibilul marin Singapore 0,5%S a atins un maxim de peste patru luni de 58,91 $/mt pe 4 august, deși ulterior s-a temperat la 54,78 $/mt. În Europa de Nord-Vest, prețurile fizice au crescut și ele pe 10 august, barjele FOB Rotterdam de 0,5% crescând cu 18,00 $/mt la 602,75 $/mt, iar barjele FOB Rotterdam de 3,5% crescând cu 14,50 $/mt la 479,75 $/mt. Spread-ul Singapore Hi-5 (VLSFO vs. HSFO) a atins un maxim de mai mulți ani de 225,93 $/mt pe 3 august, subliniind deficitul structural de componente de amestec cu conținut scăzut de sulf.
Stocurile de păcură din hub-ul ARA au înregistrat o creștere substanțială, crescând cu 24,69% la 707.000 mt în săptămâna care s-a încheiat la 6 august, marcând cea mai mare acumulare din ultimele șase săptămâni din cauza impedimentelor logistice ale Rinului. Stocurile de distilate grele din Fujairah și-au revenit, de asemenea, cu 8,6% la 3,787 milioane de barili până pe 3 august, prima creștere din ultimele patru săptămâni, pe măsură ce rafinăriile regionale au sporit ușor producția în timpul unei scurte perioade de tensiuni reduse, conform perspectivei detaliate a pieței de păcură a Alkagesta pentru august 2026.
Dinamica ofertei și a cererii
În Singapore, fluxurile de păcură au cunoscut o schimbare masivă, importurile din Orientul Mijlociu triplându-se aproape de la o săptămână la alta la 328.878 mt până pe 29 iulie, cel mai mare volum din martie. Acest aflux, provenit în principal din Irak, Arabia Saudită și EAU, a oferit o ușurare crucială, în timp ce alte rute comerciale regionale au rămas restricționate. În consecință, stocurile comerciale terestre de distilate grele au crescut cu 8% la un maxim de cinci săptămâni de 19,58 milioane de barili până pe 5 august, în ciuda unei scăderi de 57,4% a ieșirilor de păcură la un minim de peste un an de 150.139 mt, transporturile către China fiind semnificativ reduse.
Vânzările de combustibil bunker din Singapore pe luna iulie sunt estimate să fi scăzut cu 3,7% de la o lună la alta, la 4,44 milioane mt, deoarece primele ridicate din aval au descurajat cererea și au scăzut ratele medii de umplere. Primele spot ridicate au continuat să redirecționeze cererile prompte de bunker către porturi regionale alternative, cum ar fi Zhoushan și Port Klang. Mithat Çiftçioğlu, Director de Distribuție a Combustibililor Marini la Alkagesta Singapore, a notat că, atâta timp cât Strâmtoarea Hormuz rămâne restricționată, accesul la combustibil, mai degrabă decât prețurile petrolului, va fi riscul principal pentru transportul maritim global. Această observație se aliniază cu perspectivele din analiza anterioară a Alkagesta privind reziliența aprovizionării cu combustibili marini din Singapore, care a identificat modul în care spread-ul VLSFO Singapore-Zhoushan și dinamica backwardation-ului influențează deciziile armatorilor privind alimentarea cu combustibil.
Aprovizionarea cu HSFO din Europa de Nord-Vest rămâne amplă, facilitată de o fereastră de arbitraj deschisă din Americi, cu 394.441 mt de păcură așteptate să sosească în august din Venezuela, Columbia și Mexic. Cu toate acestea, proviziile de VLSFO sunt notabil de strânse, deoarece rafinăriile prioritizează motorina cu marjă mai mare, iar o compoziție de țiței mai acru în Mediterana limitează producția locală de sortimente cu conținut scăzut de sulf. Aprovizionarea internă europeană este sever afectată, barjele de la punctul critic Kaub fiind forțate să reducă încărcăturile la doar 15%–20% din capacitate, transportând doar aproximativ 250 mt din cauza nivelurilor record scăzute ale apei. Aceste presiuni logistice interne, evidențiate pentru prima dată în raportul Alkagesta privind piața europeană a motorinei, s-au deteriorat până la un impas aproape total, exacerbând penuria de componente de amestec cu conținut scăzut de sulf.
Atribuirea surselor
Alkagesta ALKAGESTA Commodity Market Insights | Choke Point Pressures
https://alkagesta.com/fuel-oil-market-outlook-august-2026-choke-point-pressures/
Buletin informativ
Europe Commodities — Buletin informativ despre piețe și comerț
Un buletin informativ concis despre evoluțiile mărfurilor, energiei, păcurii și transportului maritim în centrele comerciale europene. Gratuit, iar dezabonarea este posibilă oricând.