Piața europeană a benzinei s-a confruntat cu o criză severă în august pe fondul nivelului scăzut al apelor Rinului
Piața fizică europeană a benzinei a înregistrat o criză semnificativă de aprovizionare imediată și un backwardation accentuat în august 2026, determinate de un deficit structural de componente de amestecare cu cifră octanică ridicată, blocaje logistice istorice pe fluviul Rin și o cerere solidă de vară în Europa de Sud.
Piața fizică europeană a benzinei s-a confruntat cu o criză considerabilă de aprovizionare imediată și un backwardation substanțial pe tot parcursul lunii august 2026, conform analizei realizate de Alkagesta, publicată la 27 august 2026. Acest fapt a fost atribuit în principal lipsei structurale de componente de amestecare cu cifră octanică ridicată și provocărilor logistice fără precedent pe fluviul Rin.
În Europa de Nord-Vest (NWE), cotațiile fizice pentru barjele de Eurobob E5 au atins un vârf de $1.141,00/tonă metrică la 21 august. Concomitent, prima pentru swap-ul cash-to-M1 a crescut la $130,50/tonă metrică la 14 august. Aprovizionarea a fost și mai mult restricționată deoarece rafinăriile au priorizat distilatele medii cu marjă mai mare, ceea ce a dus la o reducere de 2,1% de la an la an a producției regionale cumulate de benzină, care a totalizat 47,18 milioane de tone metrice. Europa de Sud a înregistrat, de asemenea, un echilibru tensionat din cauza reducerilor neconfirmate ale activității rafinăriilor și a cererii turistice puternice de vară, împingând prețurile pentru încărcăturile FOB Med Premium Unleaded la $1.186,75/tonă metrică până la 21 august, iar diferențialul pe hârtie (paper spread) Med-to-North a atins un vârf de $35/tonă metrică la 20 august.
Constrângeri logistice pe Rin și acumularea stocurilor
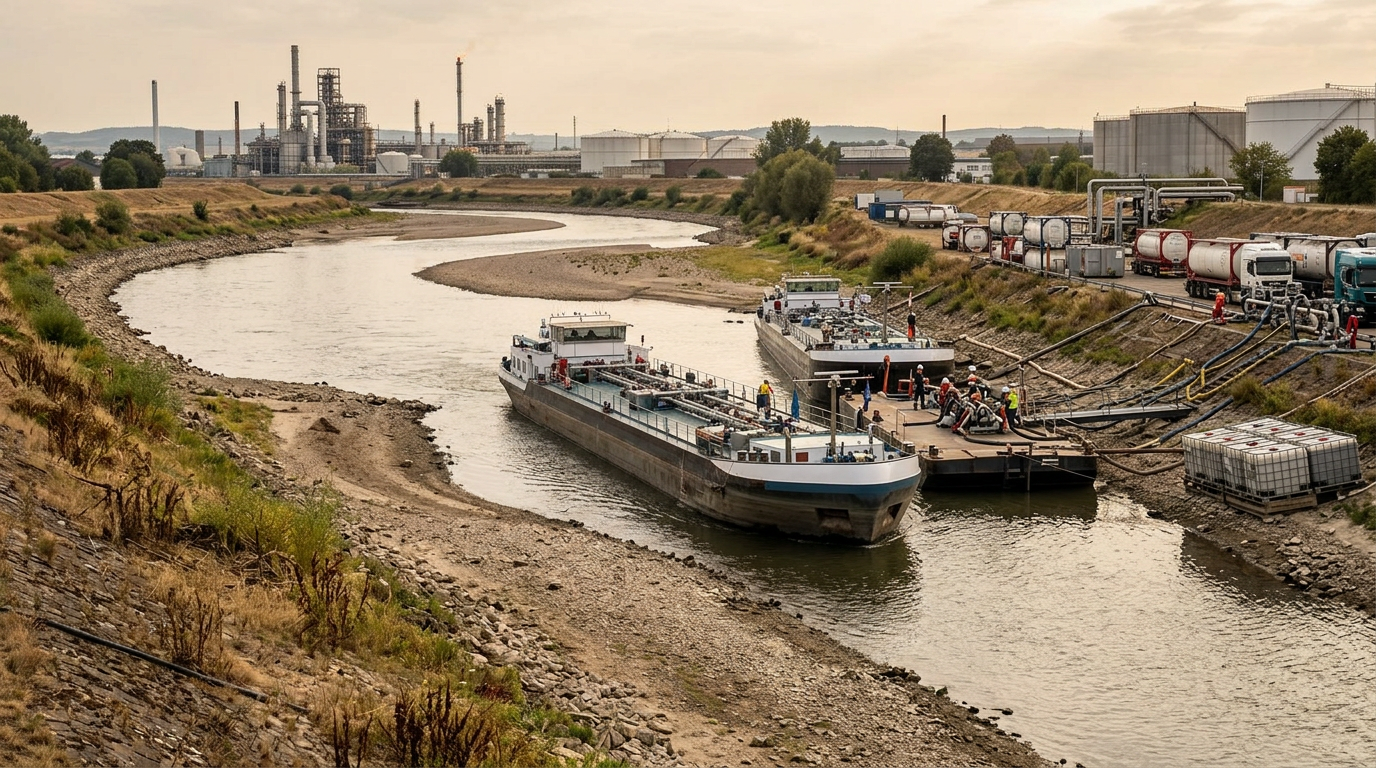
Un factor critic a fost criza logistică de pe fluviul Rin, nivelul apei la punctul de blocaj Kaub scăzând la un minim istoric de sub 10 centimetri (mai exact 6 cm) la 14 august. Acest lucru a limitat sever capacitățile de încărcare a barjelor la doar 25% din capacitatea normală, determinând creșterea dramatică a costurilor de transport cu barjele de la hub-ul Amsterdam-Rotterdam-Anvers (ARA) la Basel, Elveția, până la €276,67/tonă metrică la 14 august, în creștere de la €35 la începutul lunii iunie. Această situație a oprit efectiv tranzitul interior de benzină către sudul Germaniei și Elveția, forțând dependența de transportul feroviar și rutier, mai costisitor și limitat, așa cum este detaliat în Perspectivele pieței europene a benzinei pentru august 2026 realizate de Alkagesta.
În consecință, stocurile fizice de benzină din hub-ul de rafinare ARA au crescut semnificativ, cu 6,15% de la o săptămână la alta, ajungând la 846.000 de tone metrice la 13 august și ulterior la 877.000 de tone metrice la 20 august. Această acumulare a reprezentat benzină finită blocată la terminalele de coastă, incapabilă să ajungă pe piețele europene interne din cauza nivelului scăzut al fluviului. Alkagesta a evidențiat anterior această tendință în „Perspectivele pieței păcurii” din 11 august, unde stocurile de păcură ARA au crescut, de asemenea, cu 24,69% în aceeași perioadă, ilustrând o acumulare similară cauzată de blocajele fluviale.
Blocaje în materii prime și tensiuni în Mediterana
Procesul de amestecare a benzinei finite în Europa de Nord-Vest s-a confruntat cu limitări severe din cauza unei penurii acute de componente aromatice de amestecare cu cifră octanică ridicată. Primele pentru substanțe aromatice au rămas excepțional de mari, prima pentru toluen CIF ARA peste swap-ul Eurobob E5 pentru luna viitoare atingând $344,50/tonă metrică la 10 august, iar prima pentru barjele de reformate FOB Rotterdam atingând un vârf de $242,75/tonă metrică la 14 august. Aceste costuri ridicate ale componentelor au constrâns economia amestecării, obligând amestecătorii să opereze într-o manieră extrem de conservatoare, „de la mână la gură”.
Piața europeană de benzină din sud a resimțit o tensiune acută pe piața spot, susținută de cererea puternică generată de turism. În Spania, rafinăriile au priorizat randamentele distilatelor medii, ducând la o scădere de 37% de la an la an a exporturilor de benzină în trimestrul II, la 941.000 de tone metrice. Această reducere, combinată cu un consum local puternic (cererea de benzină a Spaniei în trimestrul II a crescut cu 6% de la an la an, ajungând la 1,90 milioane de tone metrice, cel mai ridicat nivel din 2003), a exacerbat tensiunile pe piața mediteraneană, împingând primele pentru swap-urile cash/M1 imediate la $140,50/tonă metrică la 10 august, conform comentariului Alkagesta despre piața ULSFO din Mediterana.
Dinamica fluxurilor comerciale și perspective de viitor
Oportunitățile de export de benzină transatlantică din NWE către Statele Unite au rămas sever restricționate în august 2026 din cauza diferențialelor nefavorabile pe piața hârtiei. În ciuda economiei precare pe hârtie, volumele fizice au continuat să traverseze Atlanticul pentru a onora angajamentele contractuale, exporturile de benzină din Europa către SUA crescând cu 291.000 de tone metrice față de luna precedentă, ajungând la 907.000 de tone metrice până la 19 august. Brazilia a rămas, de asemenea, o rută de export activă, fiind preconizată să primească 600.534 metri cubi de importuri de benzină în august, NWE fiind sursa principală, condusă de Țările de Jos cu o cotă de 48%.
În Europa, diferențialele de preț în creștere au redeschis rutele de transport intra-regionale de la hub-urile de rafinare NWE către destinațiile mediteraneene. Diferențialul pe hârtie Med/North pentru benzină din august s-a consolidat, atingând un vârf de $35/tonă metrică la 20 august. Acest diferențial solid a făcut ca mișcările de marfă de la nord la sud să fie extrem de viabile, provocând discuții printre comercianți despre trimiterea de barili de înlocuire din NWE pentru a atenua deficitele fizice acute din Europa de Sud, agravate de reducerile neconfirmate ale activității rafinăriilor regionale. În contrast, exporturile de benzină ale Spaniei s-au contractat brusc, scăzând cu 37% de la an la an, iar importurile nete au scăzut cu 83% de la an la an, parțial din cauza încetării complete a importurilor din Regatul Unit.
Traiectoria pe termen scurt a pieței europene a benzinei depinde semnificativ de redresarea logisticii fluviale și de viitoarea tranziție a specificațiilor sezoniere. Deși nivelul apelor Rinului la Kaub a revenit la 73 cm la sfârșitul lunii august, operațiunile normale cu barje sunt așteptate să rămână în urma redresării precipitațiilor timp de câteva săptămâni, menținând restricțiile privind livrarea produselor către interior. Se anticipează, de asemenea, că rafinăriile vor continua să maximizeze randamentele distilatelor medii cu marjă mai mare, ceea ce probabil va prelungi tensiunea ofertei regionale de benzină până la începutul lunii septembrie.
Totuși, participanții la piață anticipează o disponibilitate mai bună a produselor pentru a doua jumătate a lunii septembrie. Tranziția către benzina cu specificații de iarnă, care va începe la 7 septembrie pentru încărcăturile din NWE și Mediterana și la 16 septembrie pentru barje, va ușura blocajele de amestecare din vară, permițând parametri de amestecare mai flexibili și cu o volatilitate mai mare. Pe termen lung, fluxurile de export către SUA s-ar putea redresa treptat, diferențialul transatlantic RBOB-EBOB pentru octombrie arătând o viabilitate îmbunătățită a arbitrajului la 15,351 cenți/galon față de diferențialul îngust pentru septembrie de 3,655 cenți/galon.
Atribuirea surselor
Alkagesta ALKAGESTA Commodity Market Insights | European Gasoline Market
https://alkagesta.com/european-gasoline-market-outlook-august-2026/
Buletin informativ
Europe Commodities — Buletin informativ despre piețe și comerț
Un buletin informativ concis despre evoluțiile mărfurilor, energiei, păcurii și transportului maritim în centrele comerciale europene. Gratuit, iar dezabonarea este posibilă oricând.