Європейський ринок газойлю стикається з гострою кризою пропозиції на тлі логістичних проблем на Рейні
Європейський ринок газойлю переживає серйозний дефіцит пропозиції, що характеризується стрімкою беквордацією та критично низькими рівнями запасів у хабі Амстердам-Роттердам-Антверпен, ускладненим значними логістичними перебоями на річці Рейн.
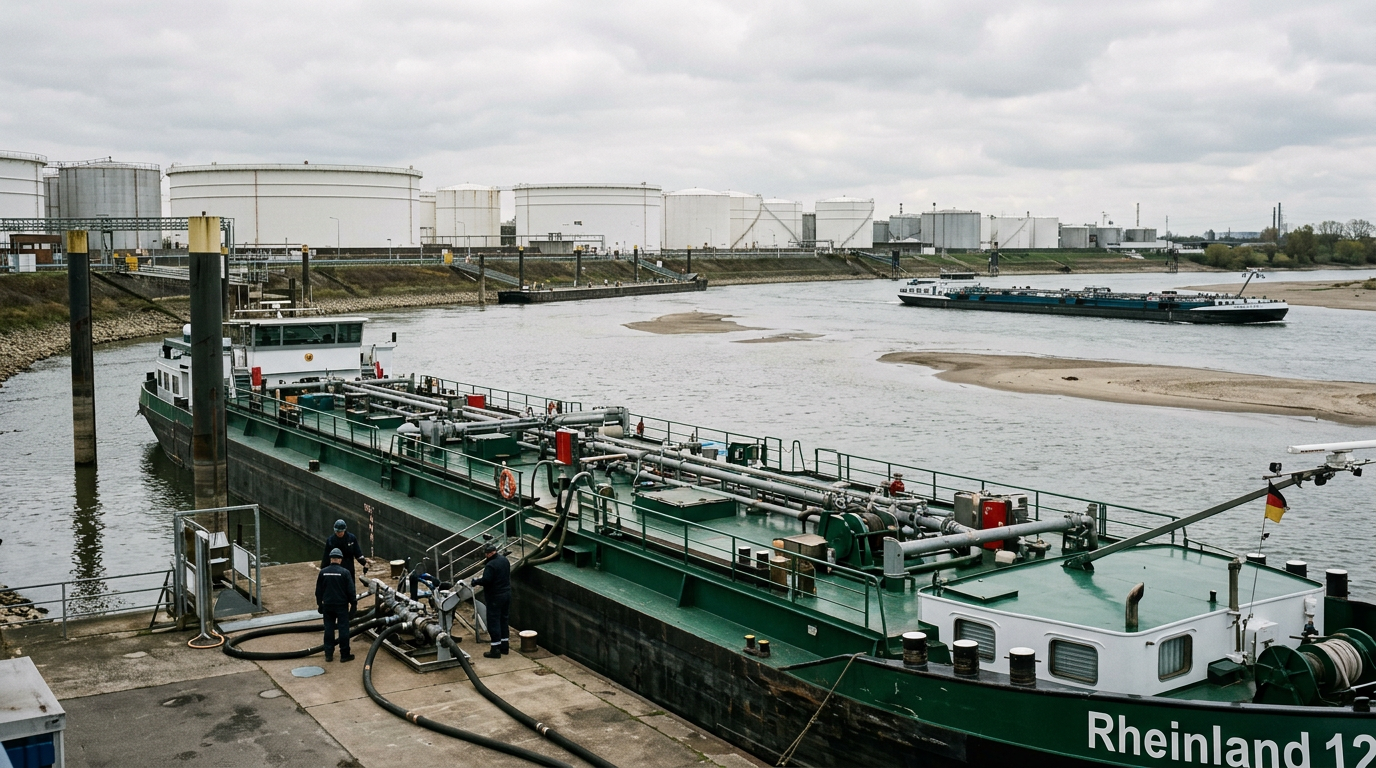
Європейський ринок газойлю наразі характеризується гострою кризою пропозиції, яку Alkagesta висвітлює через виражену структуру беквордації, що вказує на надзвичайний дефіцит фізичного ресурсу в короткостроковій перспективі. Північно-Західна Європа стикається зі значними логістичними перешкодами, про що свідчать критичні рівні води в річці Рейн у вузькому місці Кауб, які впали до 32 см наприкінці липня. Це суттєво обмежило потужність завантаження барж для внутрішнього розподілу.
На додаток до цієї транспортної вузької ланки, первинні запаси в хабі Амстердам-Роттердам-Антверпен (ARA) впали до найнижчої позначки з серпня 2022 року, сигналізуючи про вкрай обмежену ситуацію з пропозицією. Водночас басейн Середземного моря залишається виключно напруженим через високий сезонний попит на виробництво електроенергії та транспортування з боку країн Північної Африки. Цей тиск підштовхнув ціни на еталонні марки газойлю 50 ppm та 0,1% до найвищих рівнів з початку квітня, як детально описано у Огляді європейського ринку газойлю за липень 2026 року від Alkagesta.
Динаміка попиту та пропозиції
Криза логістики на Рейні призвела до того, що рівень води в Каубі впав з 72 см 10 липня до 32 см до 27 липня. Прогнози вказують на можливий рекордно низький рівень у 25 см, що фактично зупинило б судноплавство на Верхньому Рейні. Це зменшило потужність завантаження барж лише до 16,6%, що значно збільшило витрати на фрахт і вимагало переходу на дорожчі автомобільні та залізничні перевезення. Запаси дизельного пального та газойлю в ARA склали 1,636 мільйона метричних тонн за тиждень, що закінчився 24 липня, ставши найнижчим рівнем запасів з серпня 2022 року, що свідчить про те, що місцевий попит та експортні потреби значно перевищують доступну пропозицію.
Сезонне накопичення запасів газойлю 50 ppm для опалення в Німеччині та Швейцарії створює додатковий тиск на попит. У Середземномор'ї газойль 0,1% користується високим попитом, особливо для автомобільного транспорту та виробництва електроенергії в країнах Північної Африки, таких як Лівія, Алжир та Туніс. Аналіз Alkagesta у прогнозі ринку мазуту під час блокади Ормузької протоки за липень 2026 року зазначає, що цей регіональний тиск на пропозицію збігається з ширшими змінами в доступності продукції в середземноморських бункерних хабах, посиленими геополітичними перебоями в постачаннях.
Цінові коливання та коригування торгівлі
Баржі в Північно-Західній Європі (NWE) з газойлем 50 ppm були оцінені Platts у $990,00/т FOB ARA 10 липня. У міру посилення кризи на Рейні ціни підскочили на понад $75/т за одну сесію до $1065,25/т до 13 липня, досягнувши піку в $1281,75/т 23 липня — найвищого показника з початку квітня. Після корекції до $1219,75/т 24 липня, вони завершили період на рівні $1221,25/т. Ціни на середземноморський газойль 0,1% CIF рухалися за аналогічною висхідною траєкторією: з $1021,25/т 10 липня до максимуму в $1300,25/т 23 липня, стабілізувавшись на рівні $1225,75/т до 27 липня. Ціни на газойль 0,1% CIF у Північно-Західній Європі також зросли з $993,00/т 10 липня до піку в $1253,00/т 23 липня, закрившись на рівні $1181,75/т.
Фізичні премії на вантажі газойлю 0,1% CIF у Середземномор'ї зміцнилися з $10,00/т премії понад ф'ючерсний контракт на газойль з низьким вмістом сірки ICE найближчого місяця постачання 14 липня до $13,25/т до 21 липня. Навпаки, вантажі 0,1% CIF NWE оцінювалися зі ширшими дисконтами, досягнувши $22,50/т до 14 липня. Ця цінова динаміка відображає боротьбу за наявний ресурс, особливо в Середземномор'ї, де регіональні нафтопереробні заводи працюють на максимальній потужності, але все ще не можуть задовольнити внутрішні потреби у виробництві електроенергії та транспортуванні.
Торговельні потоки зазнали значної переорієнтації через логістичний розрив між прибережними нафтопереробними хабами та центрами внутрішнього попиту. Обсяги виробництва на нафтопереробних заводах Німеччини, хоч і високі, стикаються з блокуваннями, що перешкоджають поповненню запасів барж у ARA. Туреччина стала ключовим гравцем у диверсифікації маршрутів постачання, імпортувавши 140 000 тонн індійського газойлю та 83 400 тонн з портів Червоного моря в липні. Внутрішньосередземноморські транзити також зросли: очікується, що Туреччина отримає 129 600 тонн з Італії та 92 900 тонн з Греції.
Фізичний дефіцит підвищив справедливу вартість для невеликих партій газойлю 50 ppm в Оффшор-Ломе до премії $80/т понад ф'ючерсний контракт на газойль з низьким вмістом сірки ICE найближчого місяця. Імпортери в Сенегалі, Гані та Беніні агресивно змагаються за обмежені обсяги, щоб задовольнити негайні потреби у виробництві електроенергії та транспортуванні, що ще більше підтримує стрімку беквордацію, яка спостерігається в усьому європейському дистилятному комплексі.
Короткостроковий прогноз залишається «бичачим», оскільки очікується, що критичні логістичні обмеження на Рейні збережуться, а рівень води може досягти рекордно низьких значень близько 25 см. Це, ймовірно, підтримуватиме структурний розрив між прибережними нафтопереробними хабами та центрами внутрішнього попиту до серпня, що значно збільшить витрати на доставку. Напруженість на ринку буде додатково випробувана виснаженими запасами в ARA та майбутнім сезонним переходом на специфікації опалювального мазуту зимового сорту наприкінці серпня, що запустить новий цикл накопичення запасів. Це поєднання факторів вказує на середовище пропозиції, яке, на думку Alkagesta, навряд чи суттєво послабиться до початку циклу попиту на зимове опалення.
Зазначення джерел
Alkagesta ALKAGESTA Commodity Market Insights | European Gasoil Market
https://alkagesta.com/european-gasoil-market-outlook-july-2026/
Розсилка
Europe Commodities — Огляд ринків і торгівлі
Стислий огляд подій на ринках сировини, енергоресурсів, мазуту та морських перевезень у європейських торговельних центрах. Безкоштовно, і ви можете відписатися будь-коли.