Europäischer Benzinmarkt im August angesichts von Niedrigwasser auf dem Rhein mit massiver Verknappung konfrontiert
Der europäische Markt für physisches Benzin erlebte im August 2026 eine erhebliche kurzfristige Verknappung und eine steile Backwardation, die durch ein strukturelles Defizit bei hochoktanigen Mischkomponenten, historische logistische Engpässe auf dem Rhein und eine robuste Sommernachfrage in Südeuropa getrieben wurde.
Der europäische Markt für physisches Benzin sah sich im August 2026 laut einer am 27. August 2026 veröffentlichten Analyse von Alkagesta mit erheblicher kurzfristiger Verknappung und substanzieller Backwardation konfrontiert. Dies wurde primär auf einen strukturellen Mangel an hochoktanigen Mischkomponenten und beispiellose logistische Herausforderungen auf dem Rhein zurückgeführt.
In Nordwesteuropa (NWE) erreichten die physischen Bewertungen für Eurobob E5-Lastkähne am 21. August einen Höchststand von 1.141,00 USD/metrische Tonne. Gleichzeitig stieg die Cash-to-M1-Swap-Prämie am 14. August auf 130,50 USD/metrische Tonne. Das Angebot wurde weiter eingeschränkt, da Raffinerien margenstärkere Mitteldestillate priorisierten, was zu einem Rückgang der kumulierten regionalen Benzinproduktion um 2,1 % im Jahresvergleich führte, die sich auf 47,18 Millionen metrische Tonnen belief. Südeuropa verzeichnete ebenfalls eine knappe Bilanz aufgrund unbestätigter Drosselungen des Raffineriebetriebs und einer starken sommerlichen Tourismusnachfrage, was die FOB Med Premium Unleaded-Ladungen bis zum 21. August auf 1.186,75 USD/metrische Tonne drückte und den Med-to-North-Papierspread am 20. August auf eine Prämie von 35 USD/metrische Tonne steigen ließ.
Logistische Engpässe auf dem Rhein und Bestandsaufbau
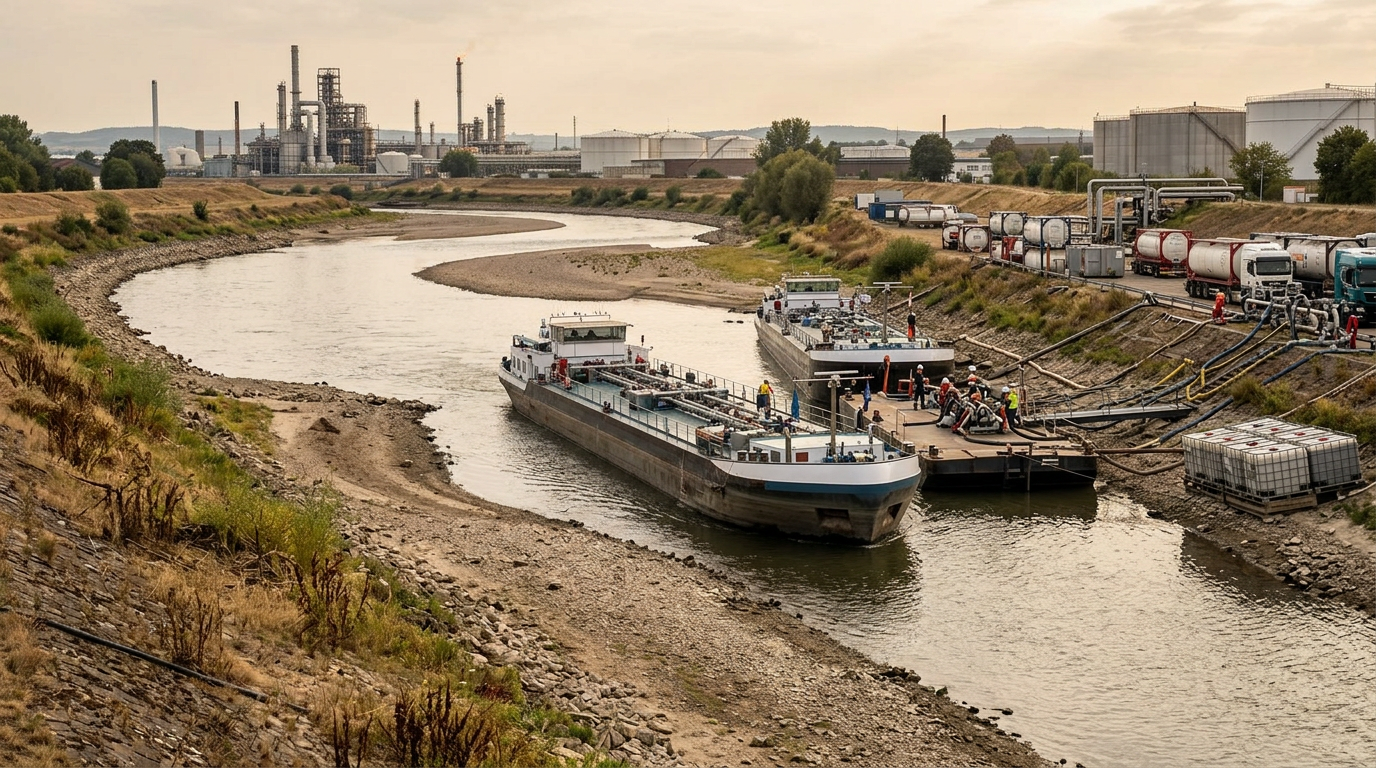
Ein entscheidender Faktor war die Logistikkrise auf dem Rhein, wobei die Wasserstände am Nadelöhr Kaub am 14. August auf ein historisches Tief von unter 10 Zentimetern (konkret 6 cm) fielen. Dies begrenzte die Ladekapazitäten der Lastkähne massiv auf nur 25 % des Normalwerts, was die Frachtkosten für Lastkähne vom Knotenpunkt Amsterdam-Rotterdam-Antwerpen (ARA) nach Basel, Schweiz, am 14. August dramatisch auf 276,67 €/metrische Tonne ansteigen ließ, verglichen mit 35 € Anfang Juni. Dies stoppte effektiv den Binnentransport von Benzin nach Süddeutschland und in die Schweiz und erzwang die Abhängigkeit vom teureren und begrenzteren Schienen- und Straßentransport, wie in Alkagestas European Gasoline Market Outlook for August 2026 (Ausblick auf den europäischen Benzinmarkt für August 2026) detailliert beschrieben.
Folglich stiegen die physischen Benzinbestände im Raffinerieknotenpunkt ARA signifikant an, und zwar um 6,15 % im Wochenvergleich auf 846.000 metrische Tonnen bis zum 13. August und weiter auf 877.000 metrische Tonnen bis zum 20. August. Dieser Aufbau stellte Fertigbenzin dar, das an den Küstenterminals festsaß und aufgrund der niedrigen Wasserstände nicht in die europäischen Binnenmärkte abfließen konnte. Alkagesta hob diesen Trend bereits in seinem „Fuel Oil Market Outlook“ vom 11. August hervor, bei dem die ARA-Heizölbestände im gleichen Zeitraum ebenfalls um 24,69 % sprangen, was eine ähnliche, durch den Fluss blockierte Anhäufung verdeutlicht.
Engpässe bei Mischkomponenten und Verknappung im Mittelmeerraum
Der Prozess der Fertigbenzinmischung in Nordwesteuropa war aufgrund eines akuten Mangels an hochoktanigen aromatischen Mischkomponenten mit schweren Einschränkungen konfrontiert. Die Prämien für Aromaten blieben außergewöhnlich hoch, wobei die CIF ARA Toluol-Prämie gegenüber dem Frontmonats-Eurobob E5-Swap am 10. August 344,50 USD/metrische Tonne erreichte und die FOB Rotterdam Reformat-Lastkahn-Prämie am 14. August bei 242,75 USD/metrische Tonne ihren Höhepunkt fand. Diese erhöhten Komponentenkosten begrenzten die Wirtschaftlichkeit der Mischung und zwangen die Mischer, auf einer höchst konservativen Basis von „Hand-in-Mund“ zu operieren.
Der südeuropäische Benzinmarkt erlebte eine akute Spot-Verknappung, unterstützt durch eine starke, tourismusgetriebene Nachfrage. In Spanien priorisierten die Raffinerien die Erträge an Mitteldestillaten, was zu einem Rückgang der Benzinexporte im 2. Quartal um 37 % im Jahresvergleich auf 941.000 metrische Tonnen führte. Dieser Rückgang, gepaart mit einem starken lokalen Verbrauch (Spaniens Benzinnachfrage im 2. Quartal stieg um 6 % im Jahresvergleich auf 1,90 Millionen metrische Tonnen, der höchste Wert seit 2003), verschärfte die kurzfristige Verknappung im gesamten Mittelmeerraum und drückte die kurzfristigen Cash/M1-Swap-Prämien am 10. August auf 140,50 USD/metrische Tonne, laut Alkagestas Mediterranean ULSFO market commentary (Marktkommentar zum mediterranen ULSFO).
Handelsstromdynamik und Ausblick
Transatlantische Benzinexportmöglichkeiten von NWE in die Vereinigten Staaten blieben im August 2026 aufgrund ungünstiger Papierspreads stark eingeschränkt. Trotz nicht rentabler Papierwirtschaft flossen weiterhin physische Mengen über den Atlantik, um Verpflichtungen zu erfüllen, wobei die verladenen Benzinlieferungen von Europa in die USA bis zum 19. August im Monatsvergleich um 291.000 metrische Tonnen auf 907.000 metrische Tonnen stiegen. Brasilien blieb ebenfalls eine aktive Exportroute und sollte im August voraussichtlich 600.534 Kubikmeter Benzinimporte erhalten, wobei NWE die Hauptquelle war, angeführt von den Niederlanden mit einem Anteil von 48 %.
Innerhalb Europas eröffneten sich durch die Ausweitung der Preisunterschiede innerregionale Schifffahrtsrouten von den Raffinerieknotenpunkten in NWE zu Zielen im Mittelmeerraum. Der Papierspread für Benzin zwischen Mittelmeer und Nordeuropa stärkte sich im August und erreichte am 20. August einen Höchststand von 35 USD/metrische Tonne. Dieser robuste Spread machte den Ladungstransport von Norden nach Süden äußerst rentabel, was bei Händlern Diskussionen darüber auslöste, Ersatzfässer von NWE aus zu versenden, um die akuten kurzfristigen physischen Defizite in Südeuropa zu lindern, die durch unbestätigte regionale Drosselungen der Raffinerieproduktion verschärft wurden. Im Gegensatz dazu gingen die spanischen Benzinexporte stark zurück, fielen um 37 % im Jahresvergleich, und die Nettoimporte sanken um 83 % im Jahresvergleich, teilweise aufgrund eines vollständigen Stopps der Importe aus dem Vereinigten Königreich.
Die kurzfristige Entwicklung des europäischen Benzinmarktes hängt maßgeblich von der Erholung der Flusslogistik und der bevorstehenden saisonalen Spezifikationsumstellung ab. Obwohl die Wasserstände des Rheins bei Kaub Ende August auf 73 cm anstiegen, wird erwartet, dass der normale Betrieb der Lastkähne der Erholung der Niederschläge um mehrere Wochen hinterherhinkt, was die Einschränkungen bei der kurzfristigen Produktabwicklung im Binnenland aufrechterhält. Es wird zudem erwartet, dass die Raffinerien weiterhin die Erträge an margenstärkeren Mitteldestillaten maximieren, was die regionale Verknappung des Benzinangebots wahrscheinlich bis in den frühen September verlängern wird.
Marktteilnehmer erwarten jedoch eine verbesserte Produktverfügbarkeit für die zweite Septemberhälfte. Die Umstellung auf Winterspezifikation für Benzin, die am 7. September für NWE- und Mittelmeerladungen sowie am 16. September für Lastkähne beginnt, wird die sommerlichen Mischungsengpässe mildern, da flexiblere Mischparameter mit höherer Flüchtigkeit zugelassen werden. Längerfristig könnten sich die Exportströme in die USA allmählich erholen, wobei der transatlantische RBOB-EBOB-Spread für Oktober bei 15,351 Cent/Gallone eine verbesserte Arbitrage-Rentabilität im Vergleich zum engen September-Spread von 3,655 Cent/Gallone aufweist.
Quellenangaben
Alkagesta ALKAGESTA Commodity Market Insights | European Gasoline Market
https://alkagesta.com/european-gasoline-market-outlook-august-2026/
Newsletter
Europe Commodities — Markt- & Handelsbriefing
Ein kompaktes Briefing zu Entwicklungen bei Rohstoffen, Energie, Schweröl und Schifffahrt an europäischen Handelsplätzen. Kostenlos und jederzeit abbestellbar.