Kettős szűk keresztmetszet fokozza az fűtőolaj-piac volatilitását 2026 augusztusában
A Hormuzi-szorost érintő geopolitikai feszültségek és a Rajna folyó kritikus vízszintje jelentős logisztikai kihívásokat és áringadozást okoz az európai és ázsiai fűtőolaj-piacokon az Alkagesta 2026. augusztusi piaci kitekintése szerint.
A globális energiapiac jelenleg egy összetett környezetben navigál, amelyet a diplomáciai patthelyzetek és a súlyos logisztikai szűk keresztmetszetek kombinációja jellemez, amint azt az Alkagesta 2026. augusztusi piacelemzése részletezi. A Hormuzi-szoroson keresztüli normál áthaladás helyreállítására irányuló erőfeszítések elakadtak, mivel mind az Egyesült Államok, mind Irán háborús jóvátételt követel, ami augusztus 9-én, egy ADNOC-hoz köthető tankhajót érintő incidens után, közel egyhavi mélypontra, 13 hajóáthaladásra esett vissza. Ezzel párhuzamosan a Báb el-Mandeb szoroson áthaladó forgalom is elérte 2026-os mélypontját, a hét korábbi szakaszában mindössze 16 hajót regisztráltak.
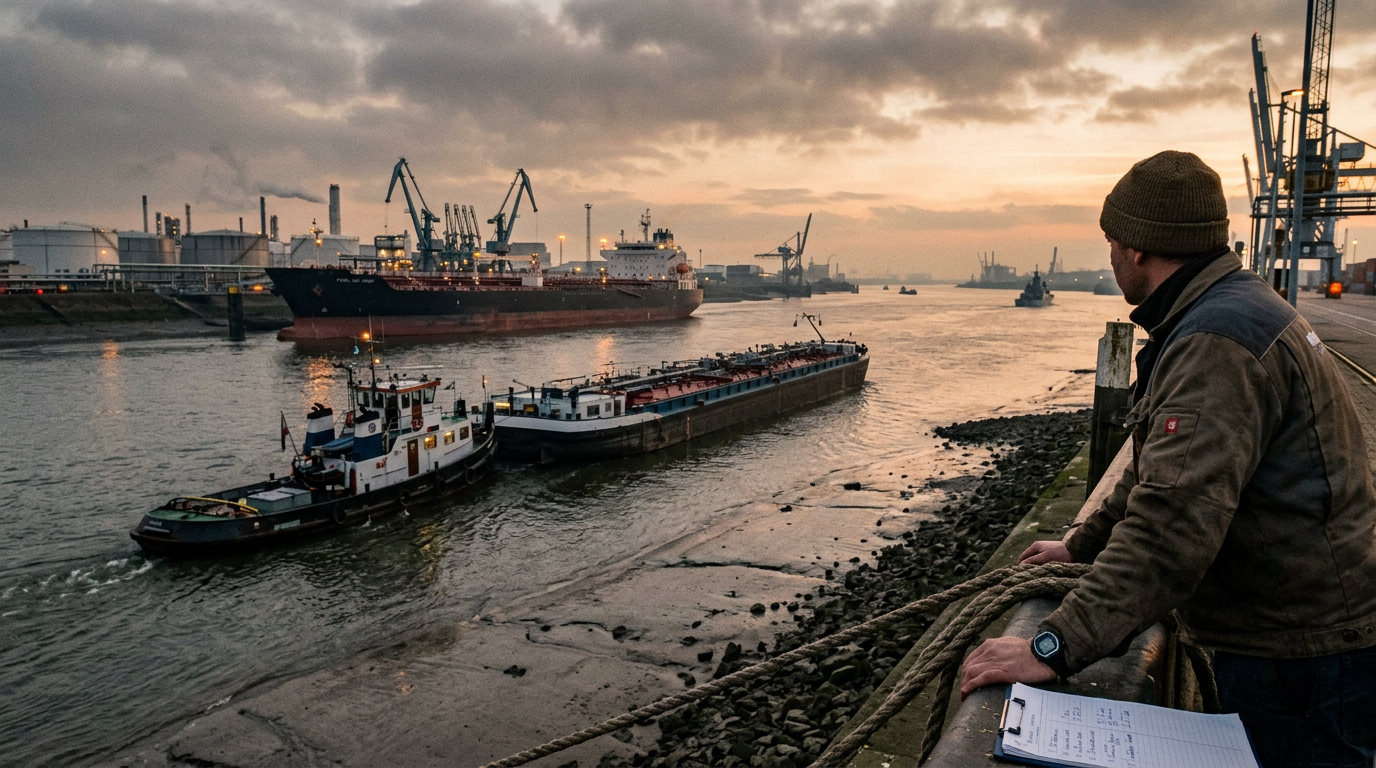
Európában a belföldi logisztika kritikus állapotba került, a Rajna vízszintje a kaubi szűk keresztmetszetnél augusztus 10-én 16 cm-re zuhant. Az előrejelzések augusztus 14-ére további csökkenést jeleztek, mindössze 4 cm-re, ami gyakorlatilag leállította az uszályforgalmat és az Amszterdam-Rotterdam-Antwerpen (ARA) csomópontban rekedt fűtőolaj-készleteket. Ezek a kettős nyomások jelentős eszkalációt jelentenek az Alkagesta július 13-i piaci frissítése óta, amely kezdetben kiemelte a tengeri blokád visszaállítását és a Rajna vízszintjének korai csökkenését, amely akkor 43 cm volt.
Piaci fejlemények és árváltozások
A legutóbbi piaci aktivitás tükrözi ezt a megnövekedett volatilitást. A front hónapos ICE októberi Brent kőolaj határidős jegyzések jelentős ingadozáson mentek keresztül, augusztus 4-én több mint 5%-kal 79,36 dollár/hordóra estek a diplomáciai megoldásról szóló pletykák közepette, majd augusztus 7-ére 83,55 dollár/hordóra pattantak vissza, ahogy a tárgyalások meghiúsultak. A fizikai piacokon a Platts készpénzes Dubai különbözet jelentősen erősödött, augusztus 4-én 7,49 dollár/hordó prémiumot ért el a havi határidős ügyletekhez képest, amit az újabb kínálati aggodalmak váltottak ki, miután egy lövedék eltalált egy teherhajót a ománi Hasab-foktól északkeletre.
Az ázsiai fűtőolajárak éles heti emelkedést regisztráltak, az FOB Szingapúr 380 CST HSFO 554,26 dollár/mt-re, a 0,5%-os tengeri üzemanyag pedig 743,76 dollár/mt-re emelkedett augusztus 7-ig. A szingapúri 380 CST HSFO készpénzes különbözet figyelemre méltó módon közel 74%-kal ugrott meg augusztus első hetében, elérve a többhetes csúcsot, 24,08 dollár/mt-t, amit a Chimbusco és a PetroChina erőteljes vásárlásai támogattak. Hasonlóképpen, a szingapúri 0,5%S tengeri üzemanyag készpénzes prémiuma augusztus 4-én több mint négyhavi csúcsra, 58,91 dollár/mt-re emelkedett, bár később 54,78 dollár/mt-re mérséklődött. Északnyugat-Európában a fizikai árak szintén emelkedtek augusztus 10-én, a 0,5%-os FOB Rotterdam uszályok 18,00 dollár/mt-vel 602,75 dollár/mt-re, a 3,5%-os FOB Rotterdam uszályok pedig 14,50 dollár/mt-vel 479,75 dollár/mt-re drágultak. A szingapúri Hi-5 különbözet (VLSFO vs. HSFO) augusztus 3-án többéves csúcsot ért el 225,93 dollár/mt-vel, ami az alacsony kéntartalmú keverőkomponensek strukturális hiányát hangsúlyozza.
Az ARA csomópont fűtőolaj-készletei jelentős növekedést mutattak, az augusztus 6-ával végződő héten 24,69%-kal 707 000 mt-re emelkedtek, ami hat hét alatt a legnagyobb növekedés a Rajna logisztikai akadályai miatt. A fujairahi nehéz párlatkészletek szintén 8,6%-kal, 3,787 millió hordóra emelkedtek augusztus 3-ig, ami az első növekedés négy hét alatt, mivel a regionális finomítók a feszültségek rövid csökkenése alatt kissé növelték a termelést, az Alkagesta részletes 2026. augusztusi fűtőolaj-piaci kitekintése szerint.
Kínálati és keresleti dinamika
Szingapúrban a fűtőolaj-beáramlás masszív elmozduláson ment keresztül: a közel-keleti import július 29-re hétről hétre csaknem megháromszorozódott, 328 878 mt-re, ami a márciusi óta a legmagasabb volumen. Ez a főként Irakból, Szaúd-Arábiából és az Egyesült Arab Emírségekből származó beáramlás kulcsfontosságú enyhülést biztosított, mivel más regionális kereskedelmi útvonalak továbbra is korlátozottak maradtak. Következésképpen a szárazföldi kereskedelmi nehéz párlatkészletek 8%-kal, ötheti csúcsra, 19,58 millió hordóra nőttek augusztus 5-ig, annak ellenére, hogy a fűtőolaj-kivitel 57,4%-kal, több mint egyéves mélypontra, 150 139 mt-re zuhant, a Kínába irányuló szállítások jelentős csökkenése mellett.
Szingapúr júliusi bunkerüzemanyag-eladásai becslések szerint 3,7%-kal csökkentek az előző hónaphoz képest 4,44 millió mt-re, mivel a megemelkedett lefelé irányuló prémiumok elriasztották a keresletet és csökkentették az átlagos töltöttségi arányokat. A magas azonnali prémiumok továbbra is átirányították a bunker-érdeklődéseket más regionális kikötőkbe, például Zhoushanba és Port Klangba. Mithat Çiftçioğlu, az Alkagesta Singapore tengeri üzemanyag-elosztási igazgatója megjegyezte, hogy amíg a Hormuzi-szoros korlátozott marad, az üzemanyag-hozzáférés, nem pedig az olajárak jelentik majd a fő kockázatot a globális hajózás számára. Ez a megfigyelés összhangban áll az Alkagesta korábbi, szingapúri tengeri üzemanyag-ellátási rugalmasságról szóló elemzésével, amely feltárta, hogyan befolyásolja a szingapúri-zhoushani VLSFO különbözet és a backwardation dinamika a hajótulajdonosok bunkerüzemanyag-beszerzési döntéseit.
Az északnyugat-európai HSFO-kínálat továbbra is bőséges, amit az Amerikából érkező nyitott arbitrázsablak segít elő: augusztusban 394 441 mt fűtőolaj érkezése várható Venezuelából, Kolumbiából és Mexikóból. A VLSFO-kínálat azonban érezhetően szűkös, mivel a finomítók a magasabb marzsú dízelt részesítik előnyben, és a mediterrán térségben tapasztalható savasabb kőolaj-összetétel korlátozza az alacsony kéntartalmú minőségek helyi termelését. A belföldi európai ellátást súlyosan érinti, hogy a kaubi szűk keresztmetszetnél az uszályok kénytelenek 15%–20%-os kapacitásra csökkenteni a rakományt, és a rekordalacsony vízszint miatt csak körülbelül 250 mt-t szállítanak. Ezek a belföldi logisztikai nyomások, amelyeket először az Alkagesta európai gázolajpiaci jelentésében emeltek ki, mára szinte teljes leállásig romlottak, ami tovább súlyosbítja az alacsony kéntartalmú keverőkomponensek hiányát.
Forrásmegjelölés
Alkagesta ALKAGESTA Commodity Market Insights | Choke Point Pressures
https://alkagesta.com/fuel-oil-market-outlook-august-2026-choke-point-pressures/
Hírlevél
Europe Commodities — Piaci és kereskedelmi tájékoztató
Tömör tájékoztató az európai kereskedelmi központok árupiaci, energetikai, fűtőolaj-piaci és hajózási fejleményeiről. Ingyenes, és bármikor leiratkozhat.