Az európai gázolajpiac súlyos ellátási válsággal küzd a rajnai logisztikai nehézségek közepette
Az európai gázolajpiac súlyos kínálati oldali szűkülést tapasztal, amelyet meredek backwardation és az Amszterdam-Rotterdam-Antwerpen (ARA) csomópontban kritikusan alacsony készletszintek jellemeznek, mindezt a Rajna folyó jelentős logisztikai fennakadásai súlyosbítják.
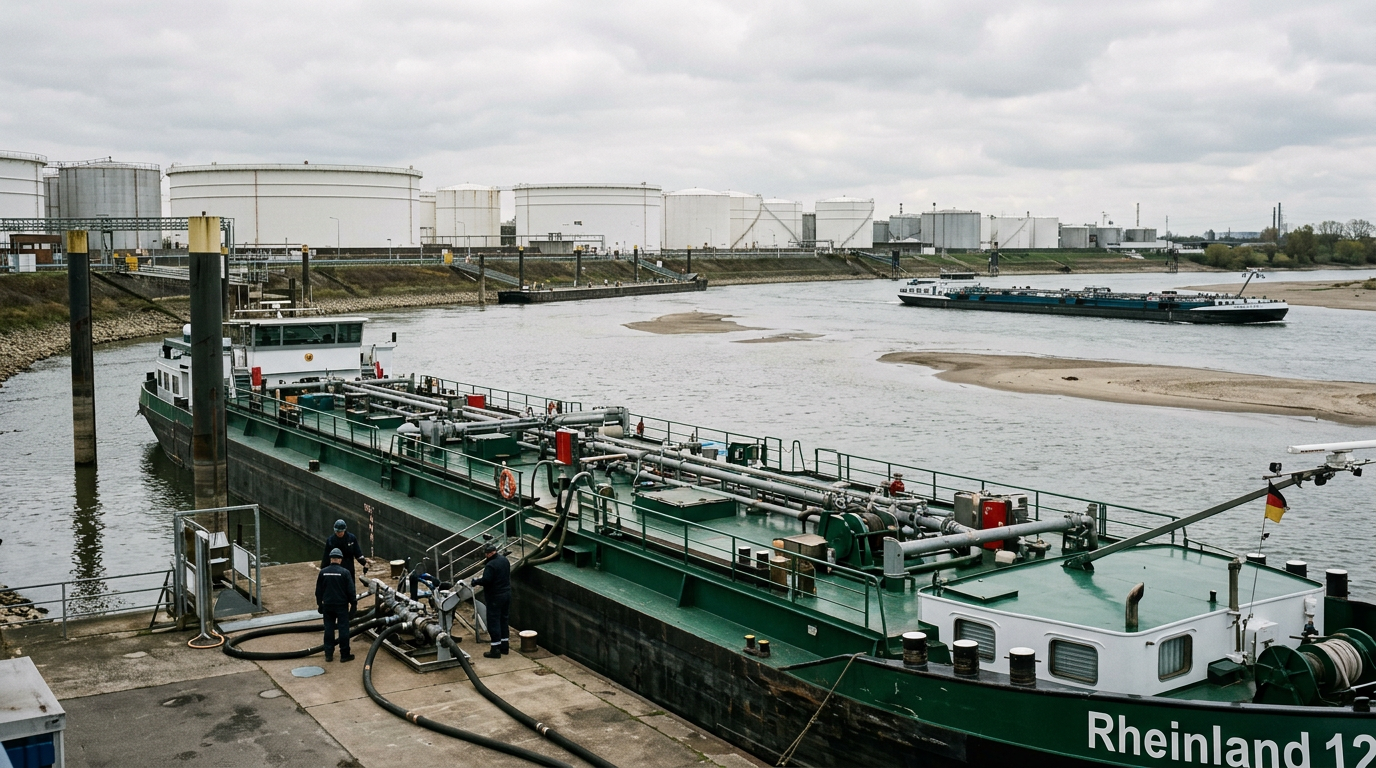
Az európai gázolajpiacot jelenleg akut ellátási válság jellemzi, amelyet az Alkagesta egy hangsúlyos backwardated struktúrán keresztül emel ki, jelezve az azonnali fizikai szűkösséget. Északnyugat-Európa jelentős logisztikai akadályokkal néz szembe, amint azt a Rajna folyó kaubi szűk keresztmetszeténél július végére 32 cm-re apadt kritikus vízállás is mutatja. Ez súlyosan korlátozta a belföldi elosztáshoz szükséges uszályok rakodási kapacitását.
Ezt a szállítási szűk keresztmetszetet tovább súlyosbítja, hogy az amszterdam-rotterdami-antwerpeni (ARA) csomópont elsődleges készletei 2022 augusztusa óta a legalacsonyabb szintre estek, ami erősen korlátozott kínálati környezetre utal. Ezzel párhuzamosan a mediterrán medence továbbra is kivételesen feszes maradt az észak-afrikai országok részéről érkező, az energiatermelés és a szállítás iránti erős szezonális kereslet miatt. Ezek a nyomások az 50 ppm-es és a 0,1%-os gázolaj-referenciaértékek árát is a kora áprilisi óta nem látott legmagasabb szintre emelték, amint azt az Alkagesta European Gasoil Market Outlook July 2026 című kiadványa részletezi.
Kínálati és keresleti dinamika
A rajnai logisztikai válság során a vízállás Kaubnál július 10. és július 27. között 72 cm-ről 32 cm-re zuhant. Az előrejelzések szerint a vízállás elérheti a 25 cm-es rekordmélypontot, ami gyakorlatilag leállítaná a hajózást a Felső-Rajnán. Ez 16,6%-ra csökkentette az uszályok rakodási kapacitását, jelentősen növelve a fuvarköltségeket, és szükségessé téve a drágább közúti és vasúti szállításra való átállást. Az ARA dízel- és gázolajkészletek a július 24-ével végződő héten 1,636 millió metrikus tonnát tettek ki, ami a 2022. augusztusi óta mért legalacsonyabb készletállomány, jelezve, hogy a helyi kereslet és az exportigények messze meghaladják a rendelkezésre álló kínálatot.
Az 50 ppm-es gázolaj szezonális felhalmozása a németországi és svájci fűtési szezonra további keresleti nyomást gyakorol. A mediterrán térségben a 0,1%-os gázolaj iránt nagy a kereslet, különösen az észak-afrikai országok – például Líbia, Algéria és Tunézia – közúti szállítása és energiatermelése tekintetében. Az Alkagesta elemzése a July 2026 Hormuz blockade fuel oil outlook című dokumentumban megjegyzi, hogy ezek a regionális kínálati nyomások összhangban állnak a mediterrán bunkerezési csomópontokban tapasztalható termékelérhetőségi változásokkal, amelyeket a geopolitikai ellátási zavarok tovább súlyosbítanak.
Ármozgások és kereskedelmi kiigazítások
Az északnyugat-európai (NWE), 50 ppm-es gázolajszállító uszályok árát a Platts július 10-én 990,00 USD/mt FOB ARA értéken állapította meg. A rajnai válság fokozódásával az árak egyetlen nap alatt több mint 75 USD/mt-vel emelkedtek, július 13-ra elérve az 1065,25 USD/mt-t, majd július 23-án 1281,75 USD/mt-n tetőztek – ami a legmagasabb érték április eleje óta. A július 24-i, 1219,75 USD/mt-ra történő korrekciót követően az időszakot 1221,25 USD/mt-n zárták. A mediterrán, 0,1%-os gázolaj CIF rakományárak hasonló emelkedő tendenciát követtek: a július 10-i 1021,25 USD/mt-ról július 23-ra 1300,25 USD/mt-s csúcsra emelkedtek, majd július 27-re 1225,75 USD/mt-n állapodtak meg. Az északnyugat-európai 0,1%-os gázolaj CIF rakományárak szintén nőttek a július 10-i 990,00 USD/mt-ról a július 23-i 1253,00 USD/mt-s csúcsra, majd 1181,75 USD/mt-n zártak.
A mediterrán, 0,1%-os CIF gázolajrakományok fizikai prémiumai a július 14-i, a havi ICE kénszegény gázolaj határidős jegyzés feletti 10,00 USD/mt prémiumról július 21-re 13,25 USD/mt-ra erősödtek. Ezzel szemben a 0,1%-os CIF NWE rakományokat szélesebb diszkontokkal értékelték, amelyek július 14-ére elérték a 22,50 USD/mt-t. Ezek az árdinamikák az azonnali anyagokért folytatott küzdelmet tükrözik, különösen a mediterrán térségben, ahol a regionális finomítók maximális kapacitással működnek, de még mindig nem tudják kielégíteni a hazai energiatermelési és szállítási igényeket.
A kereskedelmi folyamatok jelentős átrendeződésen mentek keresztül a tengerparti finomítói csomópontok és a belföldi keresleti központok közötti logisztikai szakadás miatt. Németország finomítói kibocsátása, bár magas, olyan akadályokba ütközik, amelyek megakadályozzák az ARA uszálykészletek feltöltését. Törökország kulcsszereplővé vált az ellátási útvonalak diverzifikálásában: júliusban 140 000 mt indiai gázolajat és 83 400 mt-t importált a Vörös-tengeri kikötőkből. A mediterrán térségen belüli tranzitok is megugrottak, Törökország várhatóan 129 600 mt-t kap Olaszországból és 92 900 mt-t Görögországból.
A fizikai szűkösség az Offshore Lome-i 50 ppm-es gázolaj-tételek fair értékét a havi ICE kénszegény gázolaj határidős jegyzés feletti 80 USD/mt prémiumra hajtotta fel. A szenegáli, ghánai és benini importőrök agresszíven versengenek a korlátozott mennyiségekért, hogy kielégítsék azonnali energiatermelési és szállítási szükségleteiket, ami tovább támogatja a szélesebb európai desztillátum-komplexumban tapasztalható meredek backwardationt.
A rövid távú kilátások továbbra is emelkedő tendenciát mutatnak, mivel a Rajna kritikus logisztikai korlátai várhatóan fennmaradnak, a vízszintek pedig potenciálisan elérik a körülbelül 25 cm-es rekordmélypontot. Ez valószínűleg augusztusban is fenntartja a strukturális szakadást a tengerparti finomítói csomópontok és a belföldi keresleti központok között, jelentősen növelve a szállítási költségeket. A piaci feszességet tovább fogják súlyosbítani a kimerült ARA készletek és az augusztus végi, téli minőségű fűtőolaj-specifikációkra való közelgő szezonális átállás, ami egy új készletezési ciklust indít el. E tényezők találkozása egy olyan kínálati környezetre mutat, amely az Alkagesta szerint valószínűleg nem fog lényegesen enyhülni a téli fűtési keresleti ciklus kezdete előtt.
Forrásmegjelölés
Alkagesta ALKAGESTA Commodity Market Insights | European Gasoil Market
https://alkagesta.com/european-gasoil-market-outlook-july-2026/
Hírlevél
Europe Commodities — Piaci és kereskedelmi tájékoztató
Tömör tájékoztató az európai kereskedelmi központok árupiaci, energetikai, fűtőolaj-piaci és hajózási fejleményeiről. Ingyenes, és bármikor leiratkozhat.