Az európai benzinpiac súlyos szűkösséggel szembesült augusztusban a Rajna alacsony vízállása miatt
Az európai fizikai benzinpiac jelentős azonnali szűkösséget és meredek backwardationt tapasztalt 2026 augusztusában, amit a magas oktánszámú keverőkomponensek strukturális hiánya, a Rajna folyón tapasztalt történelmi logisztikai szűk keresztmetszetek, valamint a dél-európai erőteljes nyári kereslet okozott.
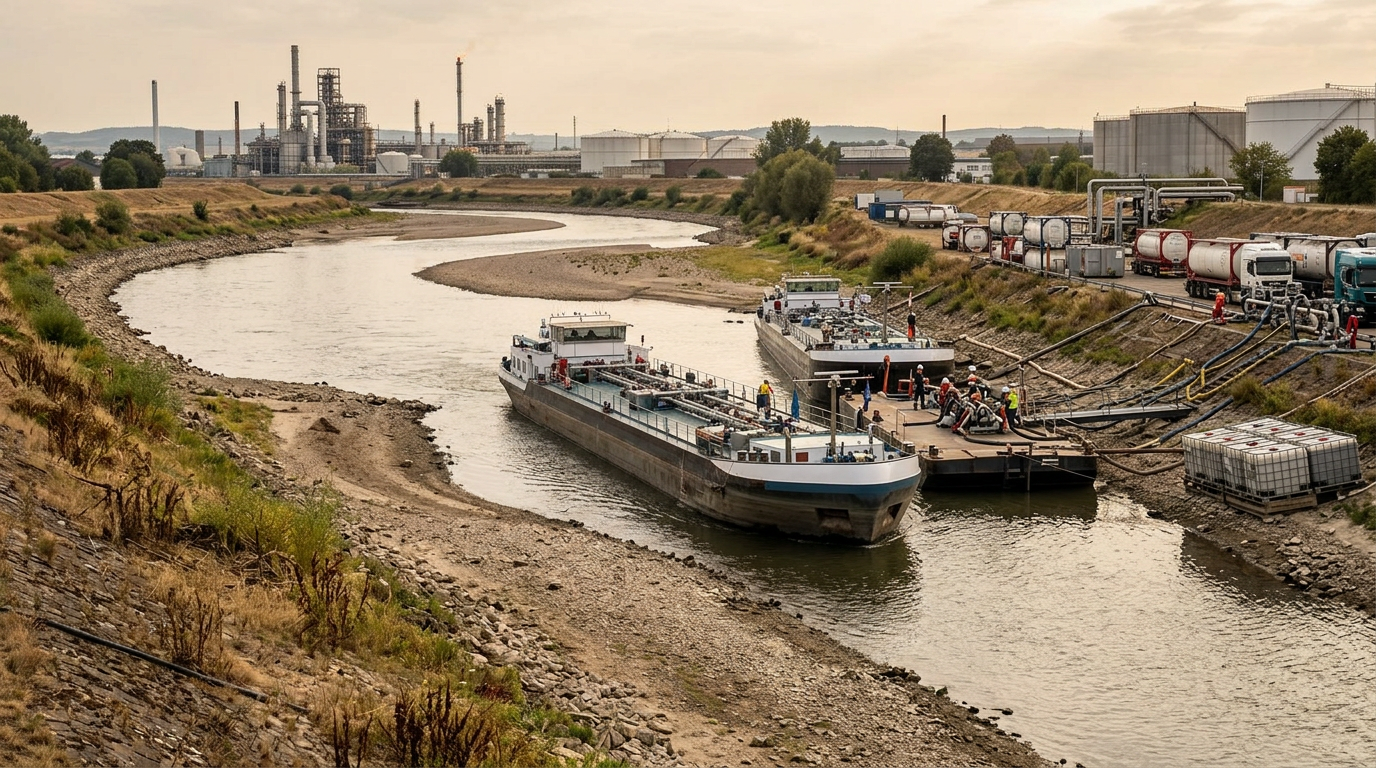
Az európai fizikai benzinpiac jelentős azonnali szűkösséggel és számottevő backwardationnel szembesült 2026 augusztusában az Alkagesta 2026. augusztus 27-én közzétett elemzése szerint. Ezt elsősorban a magas oktánszámú keverőkomponensek strukturális hiánya és a Rajna folyón tapasztalt példátlan logisztikai kihívások okozták.
Északnyugat-Európában (NWE) a fizikai Eurobob E5 uszályjegyzések augusztus 21-én érték el a 1 141,00 USD/metrikus tonnás csúcsot. Ezzel egy időben a készpénz-M1 swap felár augusztus 14-én 130,50 USD/metrikus tonnára ugrott. A kínálat tovább korlátozódott, mivel a finomítók a magasabb árrésű középpárlatokat részesítették előnyben, ami a teljes regionális benzintermelés 2,1%-os éves csökkenéséhez vezetett, amely összesen 47,18 millió metrikus tonnát tett ki. Dél-Európában is szűk volt az egyensúly a meg nem erősített finomítói kapacitáscsökkentések és az erős nyári turisztikai kereslet miatt, ami augusztus 21-re 1 186,75 USD/metrikus tonnára tolta a FOB Med prémium ólmozatlan rakományok árát, a Med-to-North papíralapú különbözet pedig augusztus 20-án 35 USD/metrikus tonnás feláron tetőzött.
Rajnai logisztikai korlátok és készletfelhalmozás
Kritikus tényező volt a Rajna logisztikai válsága, ahol a kaubi szűk keresztmetszetnél a vízszint augusztus 14-én történelmi mélypontra, 10 centiméter alá (egészen pontosan 6 cm-re) süllyedt. Ez súlyosan korlátozta az uszályok rakodási kapacitását a normális szint mindössze 25%-ára, ami miatt az Amszterdam-Rotterdami-Antwerpeni (ARA) csomópontból a svájci Bázelbe irányuló uszályszállítási költségek augusztus 14-re drasztikusan, 276,67 EUR/metrikus tonnára emelkedtek a június eleji 35 euróról. Ez hatékonyan leállította a dél-németországi és svájci irányú belvízi benzinforgalmat, ami a költségesebb és korlátozottabb vasúti és közúti szállításra való kényszerű támaszkodáshoz vezetett, ahogy azt az Alkagesta European Gasoline Market Outlook for August 2026 című kiadványa részletezi.
Következésképpen az ARA finomítói csomópontban a fizikai benzinkészletek jelentősen megnövekedtek: augusztus 13-ig heti összevetésben 6,15%-kal 846 000 metrikus tonnára, augusztus 20-ig pedig további 877 000 metrikus tonnára emelkedtek. Ez a felhalmozódás a parti terminálokon rekedt, kész benzint jelentette, amely az alacsony vízállás miatt nem tudott eljutni a belföldi európai piacokra. Az Alkagesta korábban már rávilágított erre a folyamatra augusztus 11-i fűtőolaj-piaci kitekintésében, ahol az ARA fűtőolaj-készletek is 24,69%-kal ugrottak meg ugyanebben az időszakban, ami hasonló, folyó által gátolt felhalmozódást mutatott.
Keverékösszetevőkkel kapcsolatos szűk keresztmetszetek és mediterrán szűkösség
Az északnyugat-európai készbenzin-keverési folyamat komoly korlátokba ütközött a magas oktánszámú aromás keverőkomponensek akut hiánya miatt. Az aromás anyagok felára kivételesen magas maradt: a CIF ARA toluol felára a következő havi Eurobob E5 swaphoz képest augusztus 10-én elérte a 344,50 USD/metrikus tonnát, a FOB Rotterdam reformátum uszályfelára pedig augusztus 14-én 242,75 USD/metrikus tonnán tetőzött. Ezek a megemelkedett komponensköltségek korlátozták a keverés gazdaságosságát, ami arra kényszerítette a keverőket, hogy rendkívül konzervatív, „napról napra élő” alapon működjenek.
A dél-európai benzinpiacon akut azonnali szűkösség mutatkozott, amelyet az erős, turizmus által vezérelt kereslet támogatott. Spanyolországban a finomítók a középpárlatok kihozatalát részesítették előnyben, ami a II. negyedéves benzinexport 37%-os éves csökkenéséhez vezetett 941 000 metrikus tonnára. Ez a visszaesés, párosulva az erős helyi fogyasztással (Spanyolország II. negyedéves benzinkereslete 6%-kal nőtt éves szinten 1,90 millió metrikus tonnára, ami a legmagasabb 2003 óta), súlyosbította az azonnali szűkösséget a Földközi-tenger medencéjében, ami az azonnali készpénz/M1 swap felárakat augusztus 10-re 140,50 USD/metrikus tonnára emelte az Alkagesta Mediterranean ULSFO market commentary szerint.
Kereskedelmi forgalmi dinamika és jövőbeli kilátások
Az NWE-ből az Egyesült Államokba irányuló transzatlanti benzinexport-lehetőségek 2026 augusztusában továbbra is erősen korlátozottak maradtak a kedvezőtlen papírpiaci különbözetek miatt. A nem életképes papírpiaci gazdaságosság ellenére a fizikai mennyiségek továbbra is átlépték az Atlanti-óceánt a szerződéses kötelezettségek teljesítése érdekében: az Európából az USA-ba irányuló rakott benzin-szállítmányok augusztus 19-re havi összevetésben 291 000 metrikus tonnával, 907 000 metrikus tonnára nőttek. Brazília szintén aktív exportútvonal maradt, az előrejelzések szerint augusztusban 600 534 köbméter benzinimportot fogad, amelynek elsődleges forrása NWE, élén Hollandiával, 48%-os részesedéssel.
Európán belül a szélesedő árkülönbségek újra megnyitották az NWE finomítói csomópontokból a mediterrán célállomások felé irányuló régión belüli szállítási útvonalakat. Az augusztusi Med/North papíralapú benzinkülönbözet erősödött, augusztus 20-án 35 USD/metrikus tonnán tetőzött. Ez a robusztus különbözet az észak-dél irányú rakománymozgást rendkívül életképessé tette, ami a kereskedők körében vitákat váltott ki arról, hogy NWE-ből póthordókat küldjenek a dél-európai akut azonnali fizikai hiány enyhítésére, amelyet tovább súlyosbítottak a meg nem erősített regionális finomítói kapacitáscsökkentések. Ezzel szemben a spanyol benzinexport meredeken visszaesett, éves szinten 37%-kal csökkent, a nettó import pedig éves szinten 83%-kal csökkent, részben az Egyesült Királyságból származó import teljes leállása miatt.
Az európai benzinpiac rövid távú pályája jelentős mértékben függ a folyami logisztika helyreállásától és a közelgő szezonális specifikációváltástól. Bár a Rajna vízállása Kaubnál augusztus végére 73 cm-re emelkedett, a normál uszályüzem várhatóan több héttel elmarad a csapadékos időjárás miatti javulástól, fenntartva az azonnali belföldi termékellátási korlátozásokat. A finomítóknak szintén várhatóan folytatniuk kell a magasabb árrésű középpárlatok kihozatalának maximalizálását, ami valószínűleg szeptember elejéig meghosszabbítja a regionális benzinellátás szűkösségét.
A piaci szereplők azonban szeptember második felére a termékek elérhetőségének javulására számítanak. A téli specifikációjú benzinre való átállás – amely az NWE és mediterrán rakományok esetében szeptember 7-én, az uszályok esetében pedig szeptember 16-án kezdődik – enyhíteni fogja a nyári keverési szűk keresztmetszeteket azáltal, hogy rugalmasabb, nagyobb illékonyságú keverési paramétereket tesz lehetővé. Hosszabb távon az USA-ba irányuló exportfolyamatok fokozatosan helyreállhatnak, mivel az októberi transzatlanti RBOB-EBOB különbözet javuló arbitrázs-életképességet mutat: 15,351 cent/gallon, szemben a szűk, szeptemberi 3,655 cent/gallon különbözettel.
Forrásmegjelölés
Alkagesta ALKAGESTA Commodity Market Insights | European Gasoline Market
https://alkagesta.com/european-gasoline-market-outlook-august-2026/
Hírlevél
Europe Commodities — Piaci és kereskedelmi tájékoztató
Tömör tájékoztató az európai kereskedelmi központok árupiaci, energetikai, fűtőolaj-piaci és hajózási fejleményeiről. Ingyenes, és bármikor leiratkozhat.