Il mercato europeo della benzina ha affrontato una grave carenza ad agosto a causa del basso livello del Reno
Il mercato fisico europeo della benzina ha registrato una significativa carenza immediata e un forte backwardation nell'agosto 2026, spinti da un deficit strutturale di componenti di miscelazione ad alto numero di ottano, storici colli di bottiglia logistici sul fiume Reno e una robusta domanda estiva nell'Europa meridionale.
Il mercato fisico europeo della benzina ha dovuto affrontare una considerevole carenza immediata e un sostanziale backwardation per tutto l'agosto 2026, secondo un'analisi di Alkagesta pubblicata il 27 agosto 2026. Ciò è stato attribuito principalmente a una mancanza strutturale di componenti di miscelazione ad alto numero di ottano e a sfide logistiche senza precedenti sul fiume Reno.
Nel Nord-ovest Europa (NWE), le valutazioni delle chiatte fisiche Eurobob E5 hanno raggiunto un picco di $1.141,00/tonnellata metrica il 21 agosto. Contemporaneamente, il premio dello swap cash-to-M1 è salito a $130,50/tonnellata metrica il 14 agosto. L'offerta è stata ulteriormente limitata poiché le raffinerie hanno dato priorità ai distillati medi a margine più elevato, portando a una riduzione su base annua del 2,1% della produzione regionale cumulativa di benzina, che ha totalizzato 47,18 milioni di tonnellate metriche. Anche l'Europa meridionale ha registrato un equilibrio teso a causa di tagli non confermati alle attività di raffineria e della forte domanda turistica estiva, spingendo i carichi FOB Med Premium Unleaded a $1.186,75/tonnellata metrica entro il 21 agosto, e lo spread cartaceo Med-to-North che ha raggiunto un picco di un premio di $35/tonnellata metrica il 20 agosto.
Vincoli logistici del Reno e accumulo di scorte
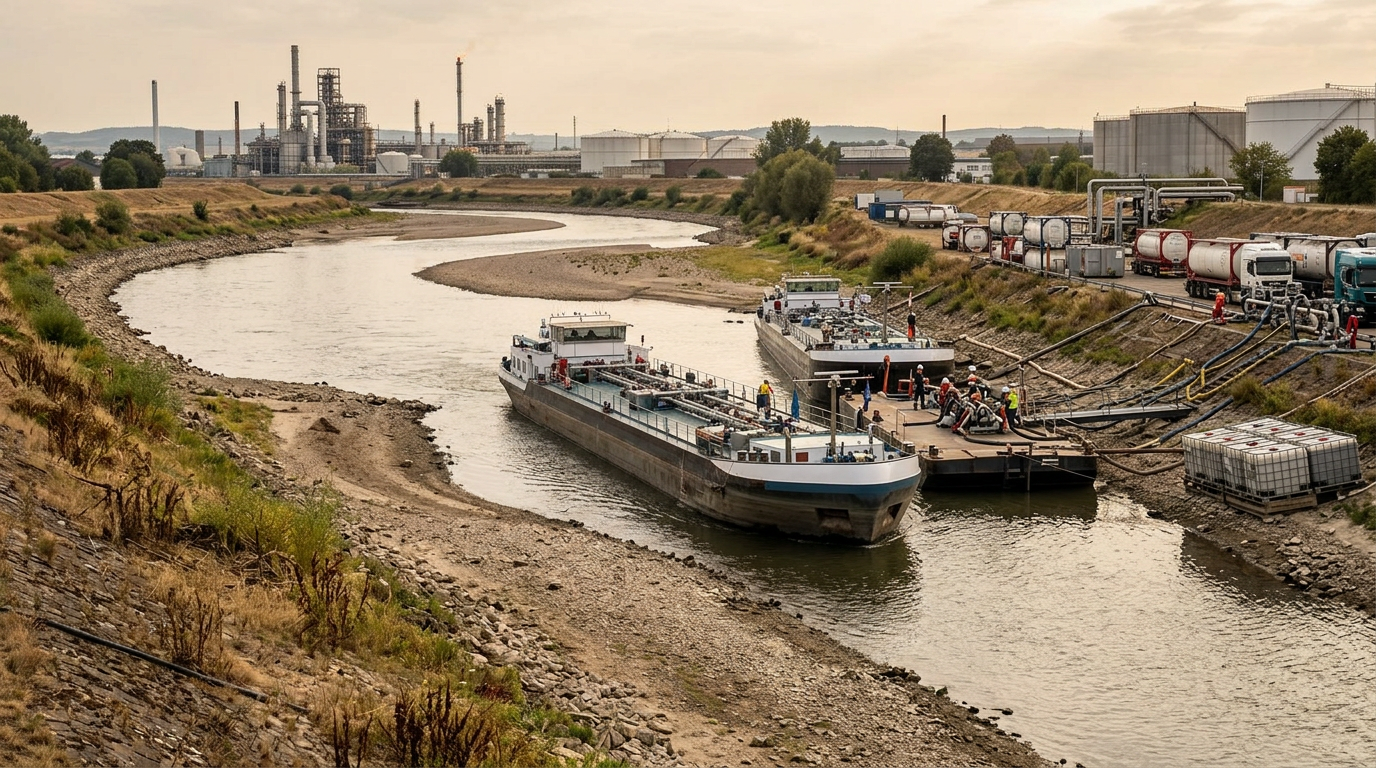
Un fattore critico è stata la crisi logistica del fiume Reno, con i livelli dell'acqua al punto di strozzatura di Kaub che sono crollati a un minimo storico inferiore a 10 centimetri (nello specifico 6 cm) il 14 agosto. Ciò ha limitato severamente le capacità di carico delle chiatte a solo il 25% del normale, causando un aumento drammatico dei costi di trasporto delle chiatte dall'hub di Amsterdam-Rotterdam-Anversa (ARA) a Basilea, in Svizzera, fino a €276,67/tonnellata metrica il 14 agosto, rispetto ai €35 di inizio giugno. Ciò ha effettivamente bloccato il transito interno di benzina verso la Germania meridionale e la Svizzera, costringendo a fare affidamento su trasporti ferroviari e stradali più costosi e limitati, come dettagliato nell'Outlook del mercato europeo della benzina per agosto 2026 di Alkagesta.
Di conseguenza, le scorte fisiche di benzina nell'hub di raffinazione ARA sono aumentate significativamente, salendo del 6,15% su base settimanale a 846.000 tonnellate metriche entro il 13 agosto e ulteriormente a 877.000 tonnellate metriche entro il 20 agosto. Questo accumulo rappresentava benzina finita intrappolata nei terminal costieri, incapace di arrivare ai mercati europei interni a causa dei bassi livelli del fiume. Alkagesta ha precedentemente evidenziato questa tendenza nel suo Outlook del mercato dell'olio combustibile dell'11 agosto, dove anche le scorte di olio combustibile ARA sono balzate del 24,69% nello stesso periodo, illustrando un accumulo simile bloccato dal fiume.
Colli di bottiglia dei componenti di miscelazione e carenza nel Mediterraneo
Il processo di miscelazione della benzina finita nel Nord-ovest Europa ha dovuto affrontare gravi limitazioni a causa di una carenza acuta di componenti di miscelazione aromatici ad alto numero di ottano. I premi degli aromatici sono rimasti eccezionalmente alti, con il premio del toluene CIF ARA rispetto allo swap Eurobob E5 del mese frontale che ha raggiunto $344,50/tonnellata metrica il 10 agosto, e il premio della chiatta di riformato FOB Rotterdam che ha raggiunto un picco di $242,75/tonnellata metrica il 14 agosto. Questi elevati costi dei componenti hanno limitato le dinamiche di miscelazione, costringendo i miscelatori a operare su una base altamente conservativa, "di sussistenza".
Il mercato europeo della benzina nell'Europa meridionale ha registrato un'acuta carenza spot, supportata da una forte domanda guidata dal turismo. In Spagna, le raffinerie hanno dato priorità ai rendimenti dei distillati medi, portando a un calo su base annua del 37% delle esportazioni di benzina nel secondo trimestre a 941.000 tonnellate metriche. Questa riduzione, unita al forte consumo locale (la domanda di benzina in Spagna nel Q2 è aumentata del 6% su base annua a 1,90 milioni di tonnellate metriche, il livello più alto dal 2003), ha esacerbato la carenza immediata in tutto il bacino del Mediterraneo, spingendo i premi dello swap cash/M1 immediato a $140,50/tonnellata metrica il 10 agosto, secondo il commento sul mercato ULSFO mediterraneo di Alkagesta.
Dinamiche dei flussi commerciali e prospettive future
Le opportunità di esportazione di benzina transatlantica dal NWE agli Stati Uniti sono rimaste fortemente limitate nell'agosto 2026 a causa di spread cartacei sfavorevoli. Nonostante le dinamiche cartacee non praticabili, i volumi fisici hanno continuato ad attraversare l'Atlantico per soddisfare gli impegni a termine, con le spedizioni di benzina caricate dall'Europa verso gli Stati Uniti in aumento di 291.000 tonnellate metriche su base mensile a 907.000 tonnellate metriche entro il 19 agosto. Anche il Brasile è rimasto una rotta di esportazione attiva, con una proiezione di ricezione di 600.534 metri cubi di importazioni di benzina ad agosto, con il NWE come fonte principale, guidato dai Paesi Bassi con una quota del 48%.
All'interno dell'Europa, l'ampliamento dei differenziali di prezzo ha riaperto le rotte di navigazione intra-regionali dagli hub di raffinazione NWE alle destinazioni mediterranee. Lo spread cartaceo della benzina Med/North di agosto si è rafforzato, raggiungendo un picco di $35/tonnellata metrica il 20 agosto. Questo solido spread ha reso i movimenti di carico da nord a sud altamente praticabili, stimolando discussioni tra gli operatori sull'invio di barili sostitutivi dal NWE per alleviare gli acuti deficit fisici immediati nell'Europa meridionale, aggravati da tagli non confermati alle attività di raffinazione regionale. Al contrario, le esportazioni di benzina spagnola si sono contratte bruscamente, scendendo del 37% su base annua, e le importazioni nette sono diminuite dell'83% su base annua, in parte a causa della cessazione completa delle importazioni dal Regno Unito.
La traiettoria a breve termine per il mercato europeo della benzina dipende in modo significativo dal recupero della logistica fluviale e dall'imminente transizione stagionale delle specifiche. Sebbene i livelli dell'acqua del Reno a Kaub siano risaliti a 73 cm a fine agosto, si prevede che le normali operazioni delle chiatte ritarderanno rispetto al recupero delle precipitazioni di diverse settimane, mantenendo le restrizioni di smaltimento dei prodotti interni immediati. Si prevede inoltre che le raffinerie continueranno a massimizzare i rendimenti dei distillati medi a margine più elevato, prolungando probabilmente la carenza di offerta regionale di benzina fino all'inizio di settembre.
Tuttavia, i partecipanti al mercato prevedono una migliore disponibilità di prodotto per la seconda metà di settembre. La transizione alla benzina con specifiche invernali, a partire dal 7 settembre per i carichi NWE e del Mediterraneo e dal 16 settembre per le chiatte, allenterà i colli di bottiglia della miscelazione estiva consentendo parametri di miscelazione più flessibili e a maggiore volatilità. A lungo termine, i flussi di esportazione verso gli Stati Uniti potrebbero riprendersi gradualmente, con lo spread transatlantico RBOB-EBOB di ottobre che mostra una migliore redditività di arbitraggio a 15,351 centesimi/gallone rispetto allo stretto spread di settembre di 3,655 centesimi/gallone.
Attribuzione delle fonti
Alkagesta ALKAGESTA Commodity Market Insights | European Gasoline Market
https://alkagesta.com/european-gasoline-market-outlook-august-2026/
Newsletter
Europe Commodities — Bollettino sui mercati e sul commercio
Un bollettino sintetico sugli sviluppi relativi a materie prime, energia, olio combustibile e trasporto marittimo nei centri di scambio europei. Gratuito, con la possibilità di annullare l'iscrizione in qualsiasi momento.