Європейський ринок бензину зіткнувся з серйозним дефіцитом у серпні через низький рівень води в Рейні
Європейський ринок фізичного бензину відчув значне короткострокове обмеження пропозиції та стрімку беквордацію в серпні 2026 року, що було зумовлено структурним дефіцитом високооктанових компонентів для змішування, історичними логістичними перешкодами на річці Рейн та високим літнім попитом у Південній Європі.
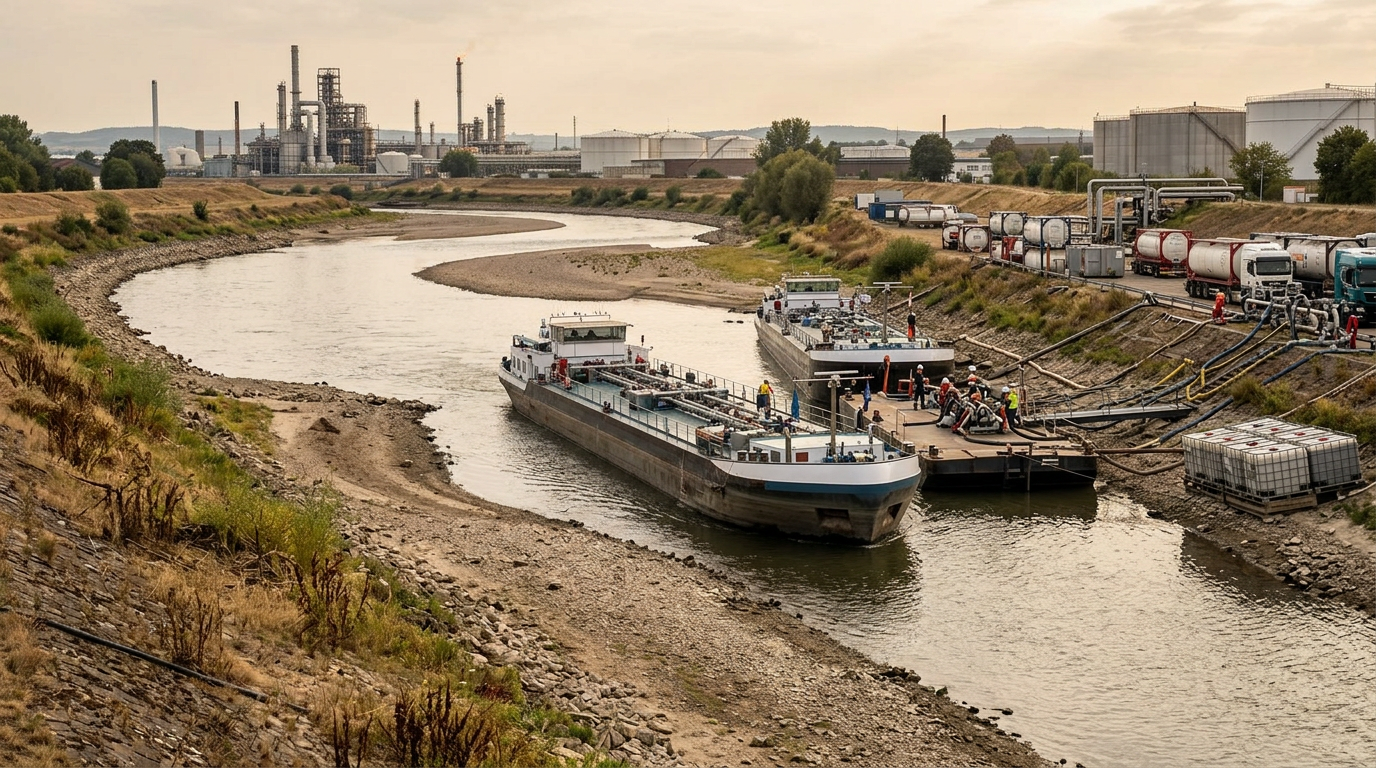
Згідно з аналізом Alkagesta, опублікованим 27 серпня 2026 року, європейський ринок фізичного бензину протягом серпня 2026 року відчував значне короткострокове обмеження пропозиції та суттєву беквордацію. Це було головним чином пов'язано зі структурною нестачею високооктанових компонентів для змішування та безпрецедентними логістичними проблемами на річці Рейн.
У Північно-Західній Європі (NWE) оцінки вартості фізичних барж Eurobob E5 досягли піку в 1141,00 долар США за метричну тонну 21 серпня. Одночасно з цим, премія на спотовий своп M1 зросла до 130,50 долара США за метричну тонну 14 серпня. Пропозиція була додатково обмежена, оскільки нафтопереробники віддавали перевагу більш маржинальним середнім дистилятам, що призвело до зниження сукупного регіонального виробництва бензину на 2,1% у річному обчисленні, яке склало 47,18 мільйона метричних тонн. Південна Європа також відчула дефіцит через непідтверджені скорочення потужностей НПЗ та сильний літній туристичний попит, що підштовхнуло ціни на вантажі FOB Med Premium Unleaded до 1186,75 долара США за метричну тонну станом на 21 серпня, а паперовий спред Med-to-North досяг піку в 35 доларів США за метричну тонну премії 20 серпня.
Логістичні обмеження на Рейні та накопичення запасів
Критичним фактором стала логістична криза на річці Рейн: рівень води у вузькому місці Кауб впав до історичного мінімуму нижче 10 сантиметрів (зокрема 6 см) 14 серпня. Це серйозно обмежило потужності завантаження барж лише до 25% від норми, внаслідок чого вартість фрахту барж з хабу Амстердам-Роттердам-Антверпен (ARA) до Базеля (Швейцарія) різко зросла до 276,67 євро за метричну тонну 14 серпня порівняно з 35 євро на початку червня. Це фактично зупинило внутрішній транзит бензину до південної Німеччини та Швейцарії, змушуючи покладатися на дорожчий і обмежений залізничний та автомобільний транспорт, як детально описано у звіті Alkagesta Прогноз європейського ринку бензину на серпень 2026 року.
Як наслідок, запаси фізичного бензину в нафтопереробному хабі ARA значно зросли, збільшившись на 6,15% за тиждень до 846 000 метричних тонн до 13 серпня і далі до 877 000 метричних тонн до 20 серпня. Це накопичення означало, що готовий бензин опинився заблокованим на прибережних терміналах і не міг потрапити на внутрішні європейські ринки через низький рівень річки. Alkagesta раніше висвітлювала цю тенденцію у своєму «Прогнозі ринку мазуту» від 11 серпня, де запаси мазуту в ARA також підскочили на 24,69% за той самий період, ілюструючи подібне накопичення через блокування річки.
Вузькі місця в компонентах змішування та дефіцит у Середземномор'ї
Процес змішування готового бензину в Північно-Західній Європі зіткнувся з серйозними обмеженнями через гостру нестачу високооктанових ароматичних компонентів. Премії на ароматичні сполуки залишалися надзвичайно високими: премія на толуол CIF ARA понад ціну свопу Eurobob E5 на перший місяць досягла 344,50 долара США за метричну тонну 10 серпня, а премія на баржі реформату FOB Роттердам досягла піку в 242,75 долара США за метричну тонну 14 серпня. Ці високі витрати на компоненти обмежили економіку змішування, змушуючи блендерів працювати на дуже обережній основі «з рук до рота».
Ринок бензину в Південній Європі відчував гострий спотовий дефіцит, підкріплений високим попитом, зумовленим туризмом. В Іспанії нафтопереробні заводи віддавали перевагу виходу середніх дистилятів, що призвело до падіння експорту бензину в другому кварталі на 37% у річному обчисленні до 941 000 метричних тонн. Це скорочення, у поєднанні з високим місцевим споживанням (попит на бензин в Іспанії у другому кварталі зріс на 6% у річному обчисленні до 1,90 мільйона метричних тонн, що є найвищим показником з 2003 року), посилило короткостроковий дефіцит у всьому Середземноморському басейні, підштовхнувши премії на спотовий/M1 своп до 140,50 долара США за метричну тонну 10 серпня, згідно з коментарем Alkagesta щодо Середземноморського ринку ULSFO.
Динаміка торговельних потоків та прогноз на майбутнє
Можливості експорту бензину трансатлантичними шляхами з NWE до Сполучених Штатів залишалися суворо обмеженими в серпні 2026 року через несприятливі паперові спреди. Незважаючи на невигідну паперову економіку, фізичні обсяги продовжували перетинати Атлантику для виконання строкових зобов'язань, причому обсяги завантажених поставок бензину з Європи до США збільшилися на 291 000 метричних тонн порівняно з попереднім місяцем до 907 000 метричних тонн до 19 серпня. Бразилія також залишалася активним напрямком експорту, куди в серпні прогнозується імпорт 600 534 кубічних метрів бензину, причому NWE є основним джерелом, на чолі з Нідерландами з часткою 48%.
Усередині Європи зростання цінових диференціалів знову відкрило внутрішньорегіональні судноплавні маршрути з НПЗ NWE до середземноморських напрямків. Серпневий паперовий спред на бензин Med/North зміцнився, досягнувши піку в 35 доларів США за метричну тонну 20 серпня. Цей стабільний спред зробив переміщення вантажів з півночі на південь цілком доцільними, що спонукало трейдерів до обговорення відправки заміщувальних барелів з NWE для полегшення гострого короткострокового фізичного дефіциту в Південній Європі, який посилювався непідтвердженими скороченнями роботи регіональних НПЗ. На противагу цьому, експорт іспанського бензину різко скоротився, впавши на 37% у річному обчисленні, а чистий імпорт зменшився на 83% у річному обчисленні, частково через повне припинення імпорту зі Сполученого Королівства.
Короткострокова траєкторія для європейського ринку бензину значною мірою залежить від відновлення логістики на річках та майбутнього сезонного переходу до інших специфікацій. Хоча рівень води в Рейні в Каубі відновився до 73 см наприкінці серпня, очікується, що нормальна робота барж буде відставати від відновлення опадів на кілька тижнів, що збереже обмеження на внутрішні перевезення продукту. Також очікується, що нафтопереробники продовжуватимуть максимізувати вихід більш маржинальних середніх дистилятів, що, ймовірно, продовжить дефіцит пропозиції бензину в регіоні до початку вересня.
Однак учасники ринку очікують покращення доступності продукту в другій половині вересня. Перехід на зимову специфікацію бензину, який розпочнеться 7 вересня для вантажів NWE та Середземномор'я та 16 вересня для барж, послабить літні обмеження щодо змішування, дозволивши використовувати більш гнучкі параметри змішування з вищою волатильністю. У довгостроковій перспективі експортні потоки до США можуть поступово відновитися, оскільки жовтневий трансатлантичний спред RBOB-EBOB демонструє покращення життєздатності арбітражу на рівні 15,351 цента/галон порівняно з вузьким вересневим спотовим спредом у 3,655 цента/галон.
Зазначення джерел
Alkagesta ALKAGESTA Commodity Market Insights | European Gasoline Market
https://alkagesta.com/european-gasoline-market-outlook-august-2026/
Розсилка
Europe Commodities — Огляд ринків і торгівлі
Стислий огляд подій на ринках сировини, енергоресурсів, мазуту та морських перевезень у європейських торговельних центрах. Безкоштовно, і ви можете відписатися будь-коли.