La presión de dos puntos de estrangulamiento intensifica la volatilidad del mercado de fuelóleo en agosto de 2026
Las tensiones geopolíticas que afectan al estrecho de Ormuz y los niveles de agua críticamente bajos en el río Rin están creando importantes desafíos logísticos y volatilidad de precios en los mercados de fuelóleo de Europa y Asia, según las perspectivas de mercado de Alkagesta para agosto de 2026.
El mercado energético mundial navega actualmente por un panorama complejo marcado por una combinación de estancamientos diplomáticos y graves cuellos de botella logísticos, tal y como se detalla en el análisis de mercado de Alkagesta de agosto de 2026. Los esfuerzos por restablecer el tránsito normal a través del estrecho de Ormuz se han estancado, ya que tanto Estados Unidos como Irán reclaman reparaciones de guerra, lo que ha contribuido a alcanzar un mínimo de casi un mes de 13 tránsitos de buques el 9 de agosto tras un incidente relacionado con un petrolero vinculado a ADNOC. Al mismo tiempo, el tráfico a través del estrecho de Bab el-Mandeb también alcanzó su punto más bajo en 2026, registrando solo 16 buques a principios de semana.
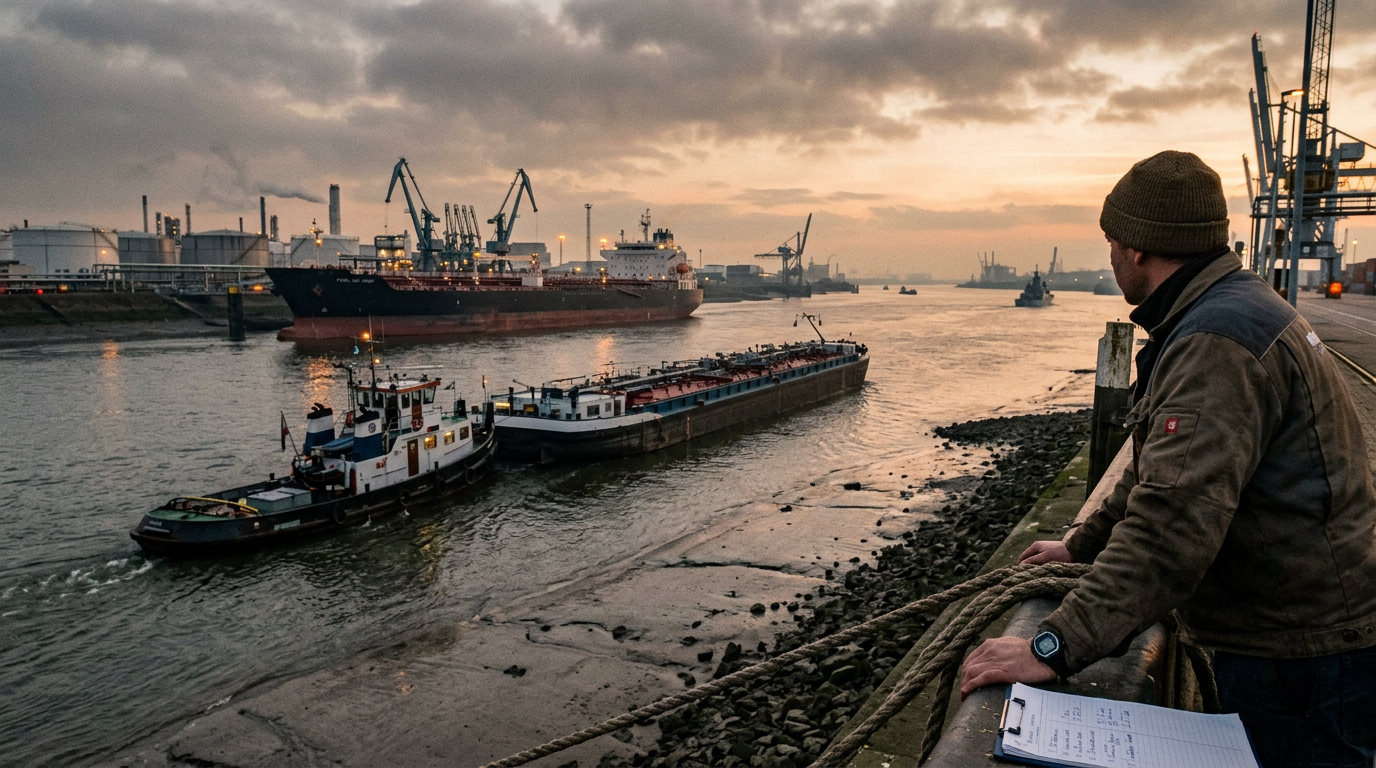
En Europa, la logística interior ha alcanzado un estado crítico, con los niveles de agua del río Rin en el punto de estrangulamiento de Kaub cayendo a 16 cm el 10 de agosto. Los pronósticos indicaron una reducción adicional a solo 4 cm para el 14 de agosto, lo que paralizaría efectivamente el tráfico de barcazas y atraparía los inventarios de fuelóleo dentro del centro de Ámsterdam-Róterdam-Amberes (ARA). Estas presiones duales representan una escalada significativa desde la actualización del mercado de Alkagesta del 13 de julio, que destacó inicialmente el restablecimiento del bloqueo naval y el descenso temprano de los niveles de agua del Rin, entonces en 43 cm.
Evolución del mercado y cambios en los precios
La reciente actividad del mercado refleja esta mayor volatilidad. Los futuros del crudo Brent de octubre del ICE experimentaron fluctuaciones considerables, cayendo más de un 5% hasta los 79,36 $/b el 4 de agosto en medio de rumores de una resolución diplomática, antes de repuntar hasta los 83,55 $/b el 7 de agosto a medida que las negociaciones fracasaban. En los mercados físicos, el diferencial de efectivo del Platts Dubái se fortaleció significativamente hasta una prima de 7,49 $/b sobre los futuros del mismo mes el 4 de agosto, impulsado por nuevas preocupaciones sobre el suministro después de que un proyectil impactara en un buque de carga al noreste de Jasab, Omán.
Los precios del fuelóleo en Asia registraron fuertes aumentos semanales: el HSFO 380 CST FOB Singapur subió a 554,26 $/mt y el combustible marino al 0,5% alcanzó los 743,76 $/mt el 7 de agosto. El diferencial de efectivo del HSFO 380 CST de Singapur aumentó notablemente casi un 74% en la primera semana de agosto hasta alcanzar un máximo de varias semanas de 24,08 $/mt, impulsado por las sólidas compras de Chimbusco y PetroChina. Del mismo modo, la prima en efectivo del combustible marino al 0,5% de azufre de Singapur alcanzó un máximo de más de cuatro meses de 58,91 $/mt el 4 de agosto, aunque posteriormente se moderó hasta los 54,78 $/mt. En el noroeste de Europa, los precios físicos también repuntaron el 10 de agosto, con las barcazas de 0,5% FOB Róterdam aumentando 18,00 $/mt hasta los 602,75 $/mt, y las barcazas de 3,5% FOB Róterdam subiendo 14,50 $/mt hasta los 479,75 $/mt. El diferencial Hi-5 de Singapur (VLSFO frente a HSFO) alcanzó un máximo plurianual de 225,93 $/mt el 3 de agosto, lo que subraya la escasez estructural de componentes de mezcla bajos en azufre.
Los inventarios de fuelóleo en el centro ARA registraron un aumento sustancial, creciendo un 24,69% hasta las 707.000 mt en la semana que finalizó el 6 de agosto, lo que supone el mayor incremento en seis semanas debido a los impedimentos logísticos del Rin. Las existencias de destilados pesados de Fujairah también repuntaron un 8,6% hasta los 3,787 millones de barriles el 3 de agosto, el primer aumento en cuatro semanas, ya que las refinerías regionales aumentaron ligeramente la producción durante un breve periodo de reducción de las tensiones, según las detalladas perspectivas del mercado de fuelóleo para agosto de 2026 de Alkagesta.
Dinámica de la oferta y la demanda
En Singapur, las entradas de fuelóleo experimentaron un cambio masivo: las importaciones de Oriente Medio casi se triplicaron semana tras semana hasta alcanzar las 328.878 mt el 29 de julio, el mayor volumen desde marzo. Esta afluencia, procedente principalmente de Irak, Arabia Saudí y los EAU, supuso un alivio crucial mientras otras rutas comerciales regionales permanecían restringidas. En consecuencia, las existencias comerciales de destilados pesados en tierra aumentaron un 8% hasta alcanzar un máximo de cinco semanas de 19,58 millones de barriles el 5 de agosto, a pesar de una caída del 57,4% en las salidas de fuelóleo hasta un mínimo de más de un año de 150.139 mt, con envíos a China significativamente reducidos.
Se estima que las ventas de combustible de búnker en Singapur durante julio disminuyeron un 3,7% intermensual hasta los 4,44 millones de mt, ya que las elevadas primas posteriores disuadieron la demanda y redujeron las tasas medias de llenado. Las elevadas primas al contado siguieron desviando las consultas inmediatas de búnker a puertos regionales alternativos como Zhoushan y Port Klang. Mithat Çiftçioğlu, Director de Distribución de Combustibles Marinos en Alkagesta Singapur, señaló que mientras el estrecho de Ormuz siga restringido, el acceso al combustible, más que los precios del petróleo, será el principal riesgo para el transporte marítimo mundial. Esta observación coincide con las ideas extraídas del análisis anterior de Alkagesta sobre la resiliencia del suministro de combustibles marinos en Singapur, que identificó cómo la dinámica del diferencial VLSFO y el retroceso entre Singapur y Zhoushan influyen en las decisiones de abastecimiento de los armadores.
Los suministros de HSFO en el noroeste de Europa siguen siendo amplios, facilitados por una ventana de arbitraje abierta desde América, con 394.441 mt de fuelóleo cuya llegada se espera en agosto desde Venezuela, Colombia y México. Sin embargo, los suministros de VLSFO son notablemente ajustados a medida que las refinerías priorizan el gasóleo de mayor margen, y una oferta de crudo más agrio en el Mediterráneo limita la producción local de grados bajos en azufre. El suministro interior europeo se ve gravemente afectado, con las barcazas en el punto de estrangulamiento de Kaub obligadas a reducir las cargas a solo el 15%–20% de su capacidad, transportando solo aproximadamente 250 mt debido a los niveles de agua históricamente bajos. Estas presiones logísticas interiores, destacadas por primera vez en el informe sobre el mercado europeo del gasóleo de Alkagesta, se han deteriorado hasta llegar a una paralización casi total, exacerbando la escasez de componentes de mezcla bajos en azufre.
Atribución de fuentes
Alkagesta ALKAGESTA Commodity Market Insights | Choke Point Pressures
https://alkagesta.com/fuel-oil-market-outlook-august-2026-choke-point-pressures/
Boletín
Europe Commodities — Boletín de mercados y comercio
Un boletín conciso sobre las novedades de materias primas, energía, fuelóleo y transporte marítimo en los centros de comercio europeos. Gratuito, y puedes cancelar tu suscripción en cualquier momento.