El mercado europeo de gasóleo se enfrenta a una grave crisis de suministro en medio de los desafíos logísticos del Rin
El mercado europeo de gasóleo está experimentando una severa escasez de oferta, marcada por un fuerte *backwardation* y niveles de inventario críticamente bajos en el centro de Ámsterdam-Rotterdam-Amberes, agravados por importantes interrupciones logísticas en el río Rin.
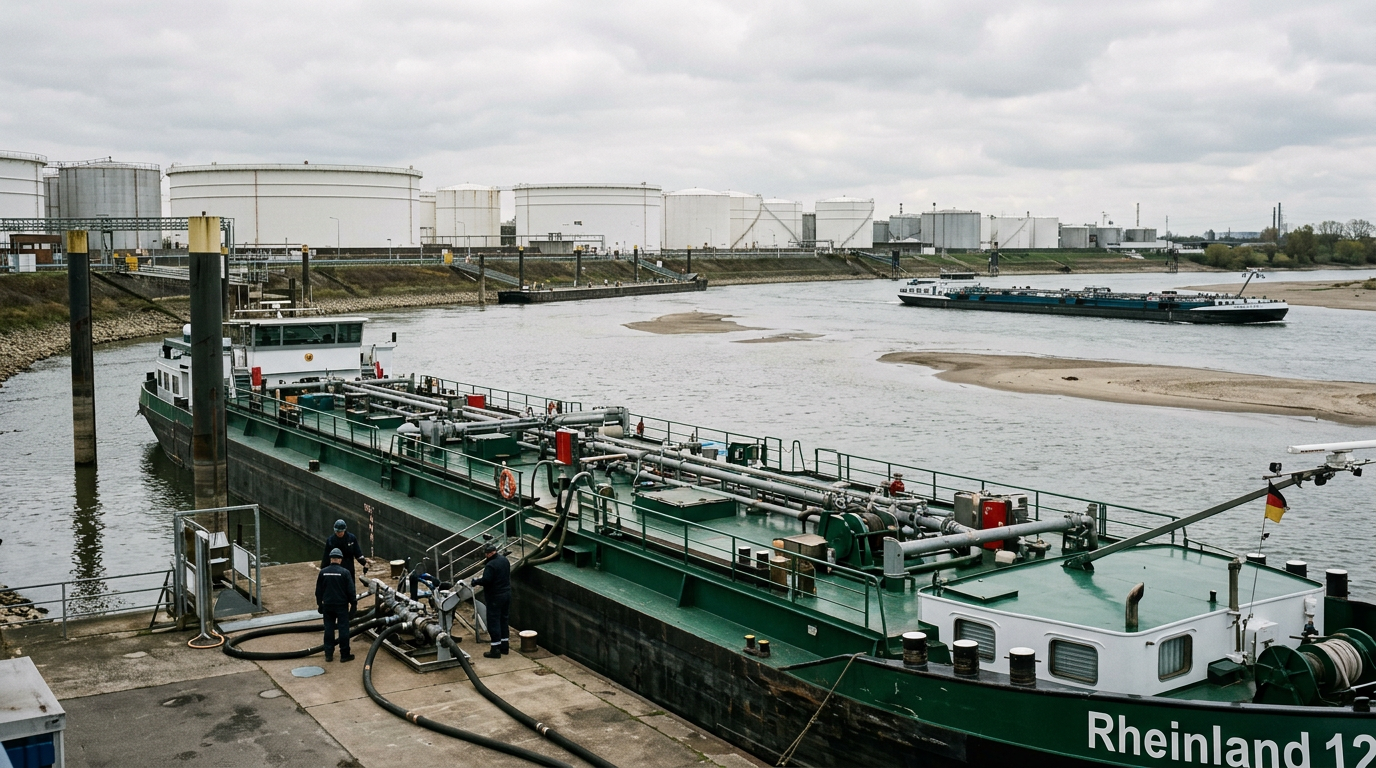
El mercado europeo de gasóleo se caracteriza actualmente por una crisis de suministro aguda, que Alkagesta destaca a través de una pronunciada estructura de *backwardation* que indica una extrema escasez física inmediata. El noroeste de Europa se enfrenta a importantes obstáculos logísticos, como lo demuestran los niveles críticos de agua del río Rin en el punto de estrangulamiento de Kaub, que descendieron a 32 cm a finales de julio. Esto limitó severamente la capacidad de carga de las barcazas para la distribución interior.
Sumado a este cuello de botella en el transporte, los inventarios primarios en el centro de Ámsterdam-Rotterdam-Amberes (ARA) han caído a su punto más bajo desde agosto de 2022, lo que señala un panorama de suministro altamente restringido. Paralelamente, la cuenca mediterránea sigue estando excepcionalmente ajustada debido a la fuerte demanda estacional para la generación de energía y el transporte por parte de las naciones del norte de África. Estas presiones han impulsado los precios de los índices de referencia de gasóleo de 50 ppm y 0,1% a sus niveles más altos desde principios de abril, como se detalla en el European Gasoil Market Outlook July 2026 de Alkagesta.
Dinámica de la oferta y la demanda
La crisis logística del Rin vio cómo los niveles de agua en Kaub se desplomaban de 72 cm el 10 de julio a 32 cm el 27 de julio. Los pronósticos sugieren un posible mínimo histórico de 25 cm, lo que detendría efectivamente la navegación en el Alto Rin. Esto ha reducido las capacidades de carga de las barcazas a solo un 16,6%, aumentando significativamente los costes de flete y haciendo necesario un cambio a un transporte por carretera y ferrocarril más costoso. Las existencias de diésel y gasóleo en ARA registraron 1,636 millones de toneladas métricas en la semana que finalizó el 24 de julio, marcando el inventario más bajo desde agosto de 2022, lo que indica que la demanda local y las necesidades de exportación están superando con creces la oferta disponible.
El almacenamiento estacional de gasóleo de 50 ppm para calefacción en Alemania y Suiza está añadiendo una mayor presión a la demanda. En el Mediterráneo, el gasóleo al 0,1% tiene una gran demanda, especialmente para el transporte por carretera y la generación de energía en países del norte de África como Libia, Argelia y Túnez. El análisis de Alkagesta en su July 2026 Hormuz blockade fuel oil outlook señala que estas presiones de suministro regional se alinean con cambios más amplios en la disponibilidad de productos en los centros de abastecimiento de combustible del Mediterráneo, exacerbados por las interrupciones geopolíticas del suministro.
Movimientos de precios y ajustes comerciales
Las barcazas de NWE para gasóleo de 50 ppm fueron evaluadas por Platts a 990,00 $/tm FOB ARA el 10 de julio. A medida que se intensificó la crisis del Rin, los precios subieron más de 75 $/tm en una sola sesión hasta los 1.065,25 $/tm el 13 de julio, alcanzando un máximo de 1.281,75 $/tm el 23 de julio, el nivel más alto desde principios de abril. Tras una corrección a 1.219,75 $/tm el 24 de julio, concluyeron el periodo en 1.221,25 $/tm. Los precios del cargamento CIF de gasóleo al 0,1% en el Mediterráneo siguieron una trayectoria ascendente similar, pasando de 1.021,25 $/tm el 10 de julio a un máximo de 1.300,25 $/tm el 23 de julio, situándose en 1.225,75 $/tm el 27 de julio. Los precios del cargamento CIF de gasóleo al 0,1% en el noroeste de Europa también aumentaron de 993,00 $/tm el 10 de julio a un máximo de 1.253,00 $/tm el 23 de julio, cerrando en 1.181,75 $/tm.
Las primas físicas para los cargamentos CIF de gasóleo al 0,1% en el Mediterráneo se fortalecieron desde una prima de 10,00 $/tm sobre el contrato de futuros de gasóleo bajo en azufre del ICE del mes siguiente el 14 de julio a 13,25 $/tm el 21 de julio. Por el contrario, los cargamentos CIF de 0,1% en NWE se evaluaron con mayores descuentos, alcanzando los 22,50 $/tm el 14 de julio. Estas dinámicas de precios reflejan una lucha por conseguir material inmediato, especialmente en el Mediterráneo, donde las refinerías regionales operan a máxima capacidad pero aún no pueden satisfacer las necesidades internas de generación de energía y transporte.
Los flujos comerciales han experimentado una reorientación significativa debido a la desconexión logística entre los centros de refinado costeros y los centros de demanda interiores. La producción de las refinerías de Alemania, aunque alta, se enfrenta a bloqueos que impiden reponer los inventarios de las barcazas de ARA. Turquía ha surgido como un actor clave en la diversificación de las rutas de suministro, importando 140.000 tm de gasóleo indio y 83.400 tm de puertos del Mar Rojo en julio. Los tránsitos intramediterráneos también han aumentado, y se espera que Turquía reciba 129.600 tm de Italia y 92.900 tm de Grecia.
La escasez física ha llevado el valor razonable de pequeños lotes de gasóleo de 50 ppm en Offshore Lome a una prima de 80 $/tm sobre el contrato de futuros de gasóleo bajo en azufre del ICE del mes siguiente. Los importadores en Senegal, Ghana y Benín están compitiendo agresivamente por volúmenes limitados para satisfacer las necesidades inmediatas de generación de energía y transporte, lo que respalda aún más el pronunciado *backwardation* observado en todo el complejo de destilados europeo.
Las perspectivas a corto plazo siguen siendo alcistas, ya que se espera que las limitaciones logísticas críticas en el Rin persistan, con niveles de agua que podrían alcanzar mínimos históricos de aproximadamente 25 cm. Es probable que esto mantenga una desconexión estructural entre los centros de refinado costeros y los centros de demanda interiores durante agosto, aumentando significativamente los costes de entrega. La escasez del mercado se verá aún más desafiada por los inventarios agotados de ARA y la próxima transición estacional a las especificaciones de gasóleo para calefacción de invierno a finales de agosto, lo que desencadenará un nuevo ciclo de almacenamiento. Esta convergencia de factores apunta a un entorno de suministro que Alkagesta cree que es poco probable que se alivie materialmente antes del inicio del ciclo de demanda de calefacción de invierno.
Atribución de fuentes
Alkagesta ALKAGESTA Commodity Market Insights | European Gasoil Market
https://alkagesta.com/european-gasoil-market-outlook-july-2026/
Boletín
Europe Commodities — Boletín de mercados y comercio
Un boletín conciso sobre las novedades de materias primas, energía, fuelóleo y transporte marítimo en los centros de comercio europeos. Gratuito, y puedes cancelar tu suscripción en cualquier momento.