Le marché européen du gazole fait face à une crise d'approvisionnement aiguë en raison des défis logistiques sur le Rhin
Le marché européen du gazole connaît une grave pénurie de l'offre, marquée par une forte déport (backwardation) et des niveaux de stocks dangereusement bas dans le hub d'Amsterdam-Rotterdam-Anvers, aggravés par des perturbations logistiques importantes sur le Rhin.
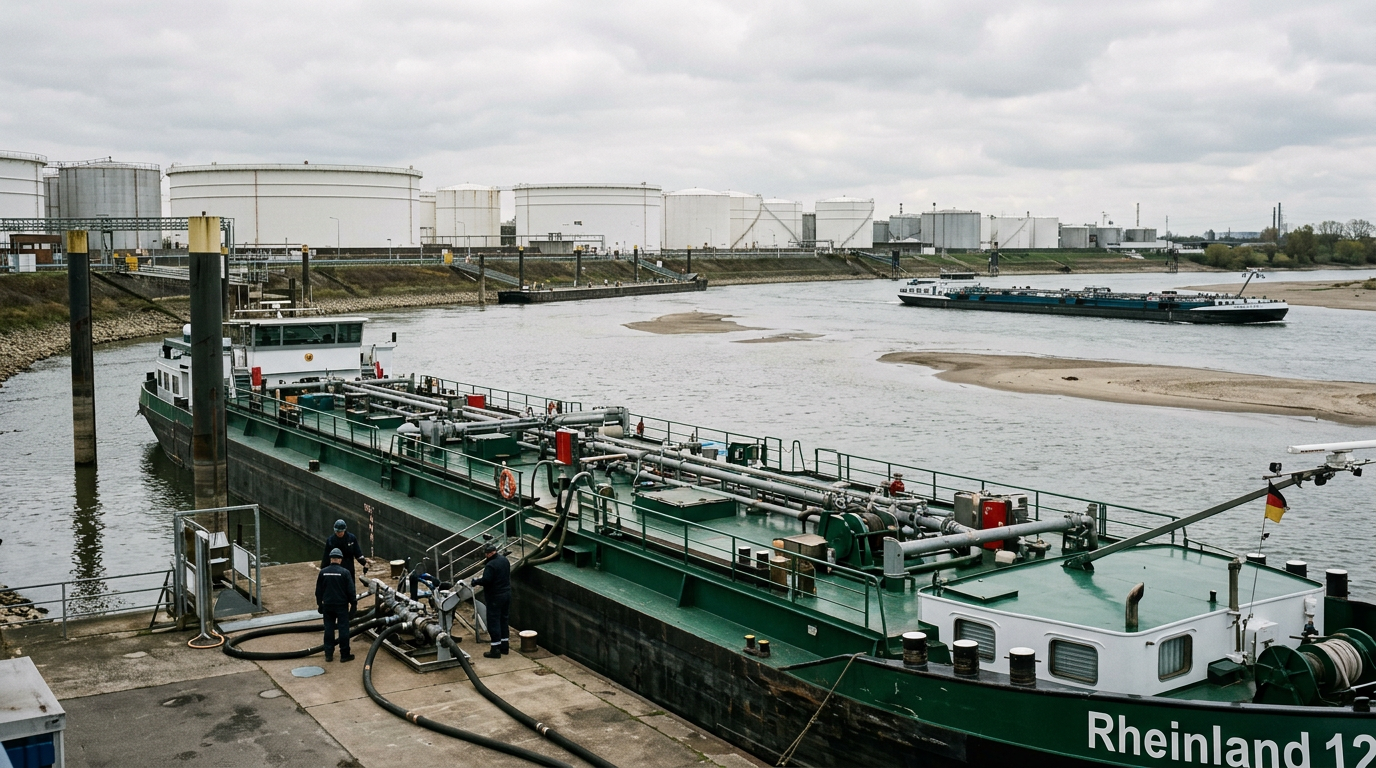
Le marché européen du gazole est actuellement caractérisé par une crise d'approvisionnement aiguë, qu'Alkagesta souligne par une structure de déport prononcée indiquant une rareté physique immédiate extrême. Le nord-ouest de l'Europe est confronté à des obstacles logistiques considérables, comme en témoignent les niveaux d'eau critiques du Rhin au point de passage de Kaub, tombés à 32 cm fin juillet. Cela a sévèrement limité la capacité de chargement des barges pour la distribution intérieure.
Aggravant ce goulot d'étranglement des transports, les stocks primaires dans le hub d'Amsterdam-Rotterdam-Anvers (ARA) sont tombés à leur plus bas niveau depuis août 2022, signalant un paysage d'approvisionnement très restreint. Parallèlement, le bassin méditerranéen reste exceptionnellement tendu en raison d'une forte demande saisonnière pour la production d'électricité et le transport de la part des nations nord-africaines. Ces pressions ont propulsé les prix des références de gazole à 50 ppm et 0,1 % à leurs plus hauts niveaux depuis début avril, comme détaillé dans les Perspectives du marché européen du gazole de juillet 2026 d'Alkagesta.
Dynamique de l'offre et de la demande
La crise logistique du Rhin a vu les niveaux d'eau à Kaub chuter de 72 cm le 10 juillet à 32 cm le 27 juillet. Les prévisions suggèrent un record potentiel à la baisse de 25 cm, ce qui arrêterait effectivement la navigation sur le Haut-Rhin. Cela a réduit les capacités de chargement des barges à seulement 16,6 %, augmentant considérablement les coûts de fret et nécessitant un basculement vers des transports routiers et ferroviaires plus coûteux. Les stocks de diesel et de gazole ARA ont atteint 1,636 million de tonnes métriques au cours de la semaine se terminant le 24 juillet, marquant le niveau de stock le plus bas depuis août 2022, ce qui indique que la demande locale et les besoins d'exportation dépassent largement l'offre disponible.
Le stockage saisonnier de gazole à 50 ppm pour le chauffage en Allemagne et en Suisse ajoute une pression supplémentaire sur la demande. En Méditerranée, le gazole à 0,1 % est très demandé, en particulier pour le transport routier et la production d'électricité dans des pays d'Afrique du Nord comme la Libye, l'Algérie et la Tunisie. L'analyse d'Alkagesta dans ses perspectives du marché du fioul suite au blocage d'Ormuz de juillet 2026 note que ces pressions régionales sur l'offre s'alignent sur des évolutions plus larges de la disponibilité des produits dans les hubs de soutage méditerranéens, exacerbées par les perturbations géopolitiques de l'approvisionnement.
Mouvements de prix et ajustements commerciaux
Les barges de gazole à 50 ppm dans le nord-ouest de l'Europe ont été évaluées par Platts à 990,00 $/mt FOB ARA le 10 juillet. À mesure que la crise du Rhin s'intensifiait, les prix ont bondi de plus de 75 $/mt en une seule séance pour atteindre 1 065,25 $/mt le 13 juillet, culminant à 1 281,75 $/mt le 23 juillet – le niveau le plus élevé depuis début avril. Après une correction à 1 219,75 $/mt le 24 juillet, ils ont conclu la période à 1 221,25 $/mt. Les prix des cargaisons CIF de gazole à 0,1 % en Méditerranée ont suivi une trajectoire haussière similaire, passant de 1 021,25 $/mt le 10 juillet à un sommet de 1 300,25 $/mt le 23 juillet, pour se stabiliser à 1 225,75 $/mt le 27 juillet. Les prix des cargaisons CIF de gazole à 0,1 % dans le nord-ouest de l'Europe ont également augmenté, passant de 993,00 $/mt le 10 juillet à un pic de 1 253,00 $/mt le 23 juillet, clôturant à 1 181,75 $/mt.
Les primes physiques pour les cargaisons CIF de gazole à 0,1 % en Méditerranée se sont renforcées, passant d'une prime de 10,00 $/mt par rapport au contrat à terme ICE sur le gazole à faible teneur en soufre du mois le plus proche le 14 juillet à 13,25 $/mt le 21 juillet. À l'inverse, les cargaisons CIF de 0,1 % dans le nord-ouest de l'Europe ont été évaluées avec des décotes plus larges, atteignant 22,50 $/mt le 14 juillet. Ces dynamiques de prix reflètent une ruée vers le matériel disponible immédiatement, en particulier en Méditerranée, où les raffineries régionales fonctionnent à pleine capacité mais ne peuvent toujours pas répondre aux besoins intérieurs en matière de production d'électricité et de transport.
Les flux commerciaux ont connu une réorientation significative en raison de la déconnexion logistique entre les hubs de raffinage côtiers et les centres de demande intérieurs. La production des raffineries allemandes, bien qu'élevée, fait face à des blocages empêchant le réapprovisionnement des stocks de barges ARA. La Turquie est devenue un acteur clé de la diversification des routes d'approvisionnement, important 140 000 mt de gazole indien et 83 400 mt depuis les ports de la mer Rouge en juillet. Les transits intra-méditerranéens ont également augmenté, la Turquie devant recevoir 129 600 mt d'Italie et 92 900 mt de Grèce.
La rareté physique a porté la juste valeur pour de petites quantités de gazole à 50 ppm à Offshore Lome à une prime de 80 $/mt par rapport au contrat à terme ICE sur le gazole à faible teneur en soufre du mois le plus proche. Les importateurs au Sénégal, au Ghana et au Bénin se disputent agressivement les volumes limités pour répondre aux besoins immédiats de production d'électricité et de transport, ce qui soutient davantage le fort déport observé dans l'ensemble du complexe des distillats européens.
Les perspectives à court terme restent haussières, car les contraintes logistiques critiques sur le Rhin devraient persister, avec des niveaux d'eau atteignant potentiellement des records à la baisse d'environ 25 cm. Cela maintiendra probablement une déconnexion structurelle entre les hubs de raffinage côtiers et les centres de demande intérieurs jusqu'en août, augmentant considérablement les coûts de livraison. La tension du marché sera encore mise à l'épreuve par l'épuisement des stocks ARA et la transition saisonnière à venir vers les spécifications du fioul de chauffage de qualité hivernale fin août, déclenchant un nouveau cycle de stockage. Cette convergence de facteurs indique un environnement d'approvisionnement qui, selon Alkagesta, ne devrait pas se détendre de manière significative avant le début du cycle de demande de chauffage hivernal.
Attribution des sources
Alkagesta ALKAGESTA Commodity Market Insights | European Gasoil Market
https://alkagesta.com/european-gasoil-market-outlook-july-2026/
Lettre d’information
Europe Commodities — Bulletin des marchés et du négoce
Un bulletin concis sur l’évolution des matières premières, de l’énergie, du fioul et du transport maritime dans les places de négoce européennes. Gratuit, et vous pouvez vous désabonner à tout moment.