El mercado europeo de gasolina enfrentó una grave escasez en agosto debido al bajo nivel del Rin
El mercado físico de gasolina en Europa experimentó una escasez significativa a corto plazo y una fuerte estructura de backwardation en agosto de 2026, impulsada por un déficit estructural de componentes de mezcla de alto octanaje, cuellos de botella logísticos históricos en el río Rin y una sólida demanda estival en el sur de Europa.
El mercado físico de gasolina europeo enfrentó una considerable escasez a corto plazo y un sustancial backwardation durante todo agosto de 2026, según el análisis de Alkagesta publicado el 27 de agosto de 2026. Esto se atribuyó principalmente a una falta estructural de componentes de mezcla de alto octanaje y a desafíos logísticos sin precedentes en el río Rin.
En el noroeste de Europa (NWE), las evaluaciones de barcazas físicas de Eurobob E5 alcanzaron un máximo de $1,141.00/tonelada métrica el 21 de agosto. Simultáneamente, la prima del swap al contado contra M1 aumentó a $130.50/tonelada métrica el 14 de agosto. El suministro se vio aún más restringido a medida que las refinerías priorizaban los destilados medios de mayor margen, lo que llevó a una reducción interanual del 2.1% en la producción regional acumulada de gasolina, que totalizó 47.18 millones de toneladas métricas. El sur de Europa también observó un equilibrio ajustado debido a recortes no confirmados en el funcionamiento de las refinerías y a la fuerte demanda del turismo estival, lo que impulsó los cargamentos de gasolina sin plomo FOB Med Premium a $1,186.75/tonelada métrica para el 21 de agosto, y el diferencial de papel Med-to-North alcanzó un máximo de $35/tonelada métrica el 20 de agosto.
Limitaciones logísticas del Rin y acumulación de inventarios
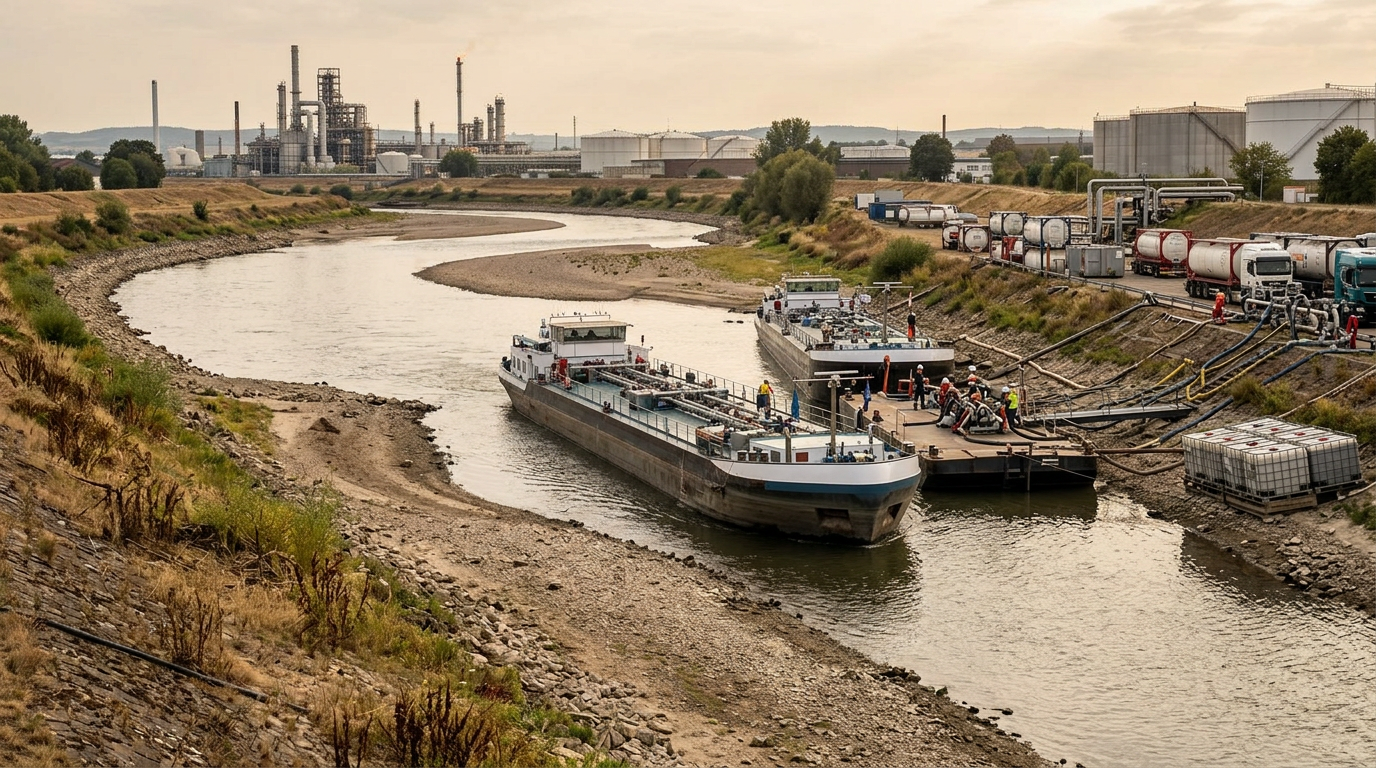
Un factor crítico fue la crisis logística del río Rin, con niveles de agua en el punto de estrangulamiento de Kaub cayendo a un mínimo histórico de menos de 10 centímetros (específicamente 6 cm) el 14 de agosto. Esto limitó gravemente las capacidades de carga de las barcazas a solo el 25% de lo normal, provocando que los costos de flete de barcazas desde el centro de Ámsterdam-Rotterdam-Amberes (ARA) a Basilea, Suiza, se dispararan drásticamente a €276.67/tonelada métrica el 14 de agosto, frente a los €35 de principios de junio. Esto detuvo efectivamente el tránsito interior de gasolina hacia el sur de Alemania y Suiza, forzando la dependencia de un transporte ferroviario y por carretera más costoso y limitado, tal como se detalla en las Perspectivas del mercado de gasolina europeo para agosto de 2026 de Alkagesta.
En consecuencia, los inventarios de gasolina física en el centro de refinación ARA aumentaron significativamente, subiendo un 6.15% semana tras semana a 846,000 toneladas métricas para el 13 de agosto y aún más, a 877,000 toneladas métricas para el 20 de agosto. Esta acumulación representó gasolina terminada atrapada en terminales costeras, incapaz de salir hacia los mercados interiores europeos debido a los bajos niveles del río. Alkagesta destacó anteriormente esta tendencia en su Perspectiva del Mercado de Fuel Oil del 11 de agosto, donde las existencias de fuel oil de ARA también aumentaron un 24.69% durante el mismo período, lo que ilustra una acumulación similar bloqueada por el río.
Cuellos de botella en los componentes de mezcla y escasez en el Mediterráneo
El proceso de mezcla de gasolina terminada en el noroeste de Europa enfrentó graves limitaciones debido a una escasez aguda de componentes de mezcla aromáticos de alto octanaje. Las primas de los aromáticos se mantuvieron excepcionalmente altas, con la prima del tolueno CIF ARA sobre el swap de Eurobob E5 del mes anterior alcanzando los $344.50/tonelada métrica el 10 de agosto, y la prima de la barcaza de reformado FOB Rotterdam alcanzando un máximo de $242.75/tonelada métrica el 14 de agosto. Estos costos elevados de los componentes restringieron la economía de la mezcla, obligando a los mezcladores a operar de manera altamente conservadora y al día.
El mercado de gasolina del sur de Europa experimentó una aguda escasez al contado, respaldada por la fuerte demanda impulsada por el turismo. En España, las refinerías priorizaron los rendimientos de destilados medios, lo que provocó una caída interanual del 37% en las exportaciones de gasolina del segundo trimestre a 941,000 toneladas métricas. Esta reducción, sumada al fuerte consumo local (la demanda de gasolina en España en el segundo trimestre aumentó un 6% interanual a 1.90 millones de toneladas métricas, su nivel más alto desde 2003), exacerbó la escasez a corto plazo en toda la cuenca mediterránea, elevando las primas de los swaps al contado/M1 a $140.50/tonelada métrica el 10 de agosto, según el comentario sobre el mercado de ULSFO del Mediterráneo de Alkagesta.
Dinámica de los flujos comerciales y perspectivas futuras
Las oportunidades de exportación de gasolina transatlántica desde el NWE a los Estados Unidos permanecieron fuertemente restringidas en agosto de 2026 debido a los desfavorables diferenciales de papel. A pesar de la inviabilidad económica del papel, los volúmenes físicos continuaron cruzando el Atlántico para cumplir con los compromisos a plazo, con envíos de gasolina cargados desde Europa a EE. UU. aumentando en 291,000 toneladas métricas mes a mes a 907,000 toneladas métricas para el 19 de agosto. Brasil también se mantuvo como una ruta de exportación activa, con una proyección de recibir 600,534 metros cúbicos de importaciones de gasolina en agosto, siendo el NWE la fuente principal, liderada por los Países Bajos con una participación del 48%.
Dentro de Europa, la ampliación de los diferenciales de precios reabrió las rutas de envío intrarregionales desde los centros de refinación del NWE a destinos mediterráneos. El diferencial de papel de gasolina Med/North de agosto se fortaleció, alcanzando un máximo de $35/tonelada métrica el 20 de agosto. Este sólido diferencial hizo que los movimientos de carga de norte a sur fueran altamente viables, lo que provocó debates entre los comerciantes sobre el envío de barriles de reemplazo desde el NWE para aliviar los déficits físicos agudos a corto plazo en el sur de Europa, que se vieron agravados por recortes no confirmados en el funcionamiento de las refinerías regionales. Por el contrario, las exportaciones españolas de gasolina se contrajeron bruscamente, cayendo un 37% interanual, y las importaciones netas disminuyeron un 83% interanual, en parte debido a un cese completo de las importaciones desde el Reino Unido.
La trayectoria a corto plazo para el mercado europeo de gasolina depende significativamente de la recuperación de la logística fluvial y de la próxima transición de especificaciones estacionales. Aunque los niveles de agua del Rin en Kaub se recuperaron a 73 cm a finales de agosto, se espera que las operaciones normales de las barcazas se retrasen varias semanas respecto a la recuperación de las precipitaciones, manteniendo las restricciones de despacho de productos hacia el interior. También se espera que las refinerías sigan maximizando los rendimientos de destilados medios de mayor margen, lo que probablemente prolongará la escasez de suministro de gasolina regional hasta principios de septiembre.
Sin embargo, los participantes del mercado prevén una mejor disponibilidad de productos para la segunda mitad de septiembre. La transición a la gasolina con especificación de invierno, que comenzará el 7 de septiembre para los cargamentos de NWE y del Mediterráneo y el 16 de septiembre para las barcazas, aliviará los cuellos de botella de la mezcla de verano al permitir parámetros de mezcla más flexibles y de mayor volatilidad. A más largo plazo, los flujos de exportación a EE. UU. pueden recuperarse gradualmente, con el diferencial transatlántico RBOB-EBOB de octubre mostrando una mejor viabilidad de arbitraje a 15.351 centavos por galón en comparación con el estrecho diferencial de septiembre de 3.655 centavos por galón.
Atribución de fuentes
Alkagesta ALKAGESTA Commodity Market Insights | European Gasoline Market
https://alkagesta.com/european-gasoline-market-outlook-august-2026/
Boletín
Europe Commodities — Boletín de mercados y comercio
Un boletín conciso sobre las novedades de materias primas, energía, fuelóleo y transporte marítimo en los centros de comercio europeos. Gratuito, y puedes cancelar tu suscripción en cualquier momento.