Le marché européen de l'essence a fait face à une forte tension en août en raison des faibles niveaux du Rhin
Le marché physique européen de l'essence a connu une tension immédiate significative et une forte déport (backwardation) en août 2026, sous l'effet d'un déficit structurel en composants de mélange à haut indice d'octane, de goulots d'étranglement logistiques historiques sur le Rhin et d'une demande estivale robuste en Europe du Sud.
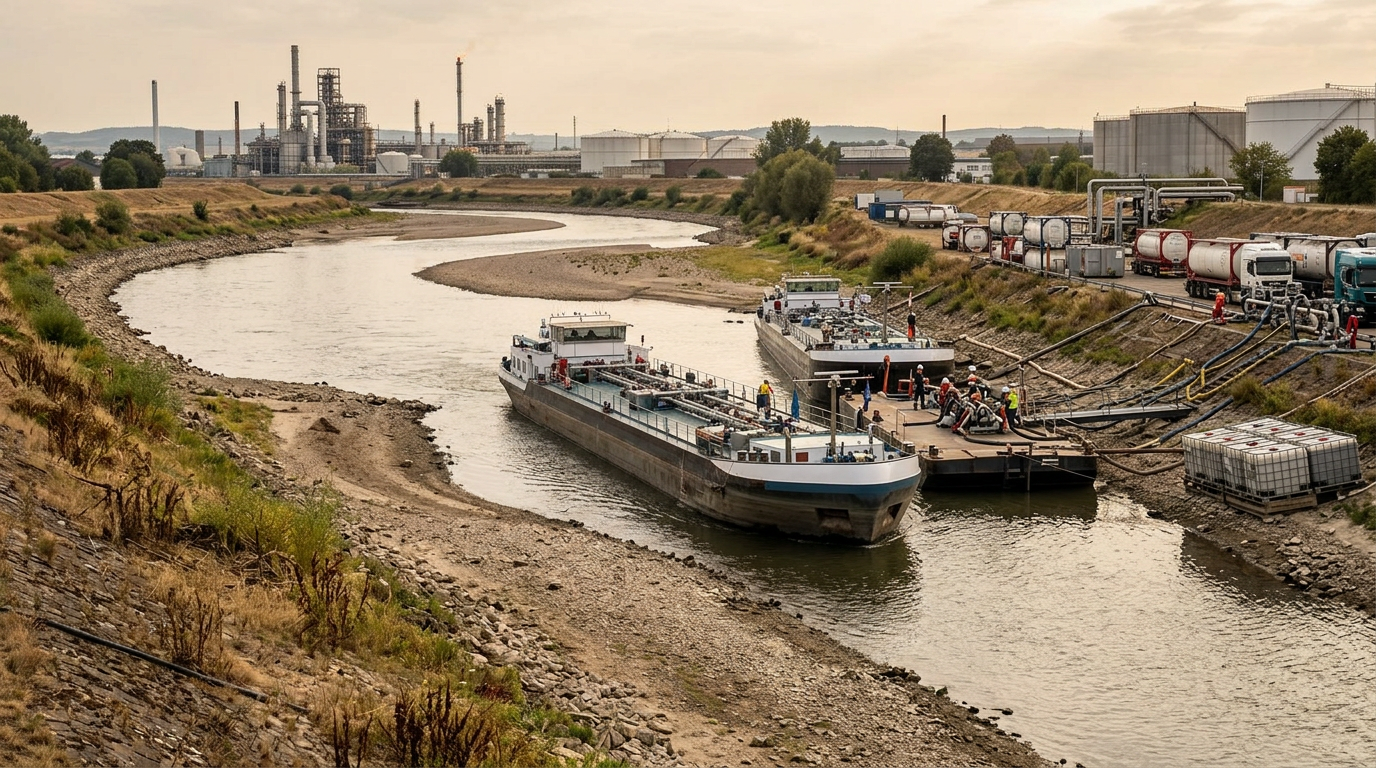
Le marché physique européen de l'essence a été confronté à une tension immédiate considérable et à une déport substantielle tout au long du mois d'août 2026, selon une analyse d'Alkagesta publiée le 27 août 2026. Cela a été principalement attribué à un manque structurel de composants de mélange à haut indice d'octane et à des défis logistiques sans précédent sur le Rhin.
En Europe du Nord-Ouest (NWE), les évaluations physiques des barges d'Eurobob E5 ont atteint un pic de 1 141,00 $/tonne métrique le 21 août. Parallèlement, la prime du swap cash-contre-M1 a bondi à 130,50 $/tonne métrique le 14 août. L'offre a été davantage restreinte car les raffineurs ont privilégié les distillats moyens à plus forte marge, entraînant une réduction de 2,1 % sur un an de la production régionale cumulée d'essence, qui a totalisé 47,18 millions de tonnes métriques. L'Europe du Sud a également connu un équilibre tendu en raison de réductions non confirmées des taux d'exploitation des raffineries et d'une forte demande liée au tourisme estival, propulsant les cargaisons FOB Med Premium Unleaded à 1 186,75 $/tonne métrique au 21 août, et l'écart sur papier entre la Méditerranée et le Nord atteignant une prime de 35 $/tonne métrique le 20 août.
Contraintes logistiques du Rhin et accumulation des stocks
Un facteur critique a été la crise logistique du Rhin, avec des niveaux d'eau au point de passage de Kaub chutant à un plus bas historique de moins de 10 centimètres (spécifiquement 6 cm) le 14 août. Cela a sévèrement limité les capacités de chargement des barges à seulement 25 % de la normale, entraînant une hausse spectaculaire des coûts de fret des barges du hub d'Amsterdam-Rotterdam-Anvers (ARA) vers Bâle, en Suisse, atteignant 276,67 €/tonne métrique le 14 août, contre 35 € début juin. Cela a effectivement interrompu le transit intérieur d'essence vers le sud de l'Allemagne et la Suisse, forçant le recours à des transports ferroviaires et routiers plus coûteux et contraints, comme détaillé dans les Perspectives du marché européen de l'essence pour août 2026 d'Alkagesta.
Par conséquent, les stocks physiques d'essence dans le hub de raffinage ARA ont augmenté de manière significative, progressant de 6,15 % d'une semaine à l'autre pour atteindre 846 000 tonnes métriques le 13 août et 877 000 tonnes métriques le 20 août. Cette accumulation représentait de l'essence finie bloquée dans les terminaux côtiers, incapable d'être évacuée vers les marchés intérieurs européens en raison du faible niveau du fleuve. Alkagesta avait précédemment souligné cette tendance dans ses Perspectives du marché du fioul du 11 août, où les stocks de fioul de l'ARA avaient également bondi de 24,69 % sur la même période, illustrant une accumulation similaire due au blocage fluvial.
Goulots d'étranglement des composants de mélange et tension en Méditerranée
Le processus de mélange de l'essence finie en Europe du Nord-Ouest a fait face à de sévères limitations en raison d'une pénurie aiguë de composants de mélange aromatiques à haut indice d'octane. Les primes des aromatiques sont restées exceptionnellement élevées, la prime du toluène CIF ARA par rapport au swap Eurobob E5 du mois suivant atteignant 344,50 $/tonne métrique le 10 août, et la prime de la barge de réformat FOB Rotterdam atteignant un pic de 242,75 $/tonne métrique le 14 août. Ces coûts élevés des composants ont contraint l'économie du mélange, obligeant les mélangeurs à opérer sur une base très conservatrice, « au jour le jour ».
Le marché de l'essence en Europe du Sud a connu une tension immédiate aiguë, soutenue par une forte demande tirée par le tourisme. En Espagne, les raffineries ont privilégié les rendements en distillats moyens, entraînant une chute de 37 % sur un an des exportations d'essence au deuxième trimestre à 941 000 tonnes métriques. Cette réduction, couplée à une forte consommation locale (la demande d'essence en Espagne au deuxième trimestre a augmenté de 6 % sur un an à 1,90 million de tonnes métriques, son niveau le plus élevé depuis 2003), a exacerbé la tension immédiate à travers le bassin méditerranéen, poussant les primes du swap cash/M1 à 140,50 $/tonne métrique le 10 août, selon le Commentaire sur le marché du VLSFO en Méditerranée d'Alkagesta.
Dynamique des flux commerciaux et perspectives futures
Les opportunités d'exportation d'essence transatlantiques de la NWE vers les États-Unis sont restées fortement limitées en août 2026 en raison d'écarts de prix sur papier défavorables. Malgré une rentabilité sur papier non viable, les volumes physiques ont continué de traverser l'Atlantique pour honorer des engagements à terme, les expéditions d'essence chargées de l'Europe vers les États-Unis augmentant de 291 000 tonnes métriques d'un mois à l'autre pour atteindre 907 000 tonnes métriques le 19 août. Le Brésil est également resté une voie d'exportation active, avec des prévisions de réception de 600 534 mètres cubes d'importations d'essence en août, la NWE étant la principale source, menée par les Pays-Bas avec une part de 48 %.
En Europe, l'élargissement des différentiels de prix a rouvert les routes maritimes intra-régionales des hubs de raffinage de la NWE vers les destinations méditerranéennes. L'écart sur papier de l'essence Med/Nord en août s'est renforcé, atteignant un pic de 35 $/tonne métrique le 20 août. Cet écart robuste a rendu les mouvements de cargaisons du nord vers le sud hautement viables, suscitant des discussions parmi les traders sur l'envoi de barils de remplacement de la NWE pour atténuer les déficits physiques immédiats aigus en Europe du Sud, aggravés par des réductions non confirmées des taux d'exploitation des raffineries régionales. En revanche, les exportations d'essence espagnoles se sont contractées brutalement, chutant de 37 % sur un an, et les importations nettes ont diminué de 83 % sur un an, en partie en raison de l'arrêt complet des importations en provenance du Royaume-Uni.
La trajectoire à court terme du marché européen de l'essence dépend considérablement de la reprise de la logistique fluviale et de la prochaine transition saisonnière des spécifications. Bien que les niveaux d'eau du Rhin à Kaub aient rebondi à 73 cm fin août, les opérations normales de barges devraient accuser un retard de plusieurs semaines par rapport à la reprise des précipitations, maintenant les restrictions de dégagement des produits à l'intérieur des terres. Il est également prévu que les raffineurs continuent de maximiser les rendements des distillats moyens à plus forte marge, prolongeant probablement la tension sur l'offre régionale d'essence jusqu'au début septembre.
Cependant, les acteurs du marché anticipent une meilleure disponibilité des produits pour la seconde quinzaine de septembre. La transition vers l'essence aux spécifications d'hiver, commençant le 7 septembre pour la NWE et les cargaisons méditerranéennes et le 16 septembre pour les barges, allégera les goulots d'étranglement du mélange estival en permettant des paramètres de mélange plus flexibles et à plus haute volatilité. À plus long terme, les flux d'exportation vers les États-Unis pourraient progressivement se rétablir, l'écart transatlantique RBOB-EBOB d'octobre montrant une viabilité d'arbitrage améliorée à 15,351 cents/gallon par rapport à l'écart étroit de septembre de 3,655 cents/gallon.
Attribution des sources
Alkagesta ALKAGESTA Commodity Market Insights | European Gasoline Market
https://alkagesta.com/european-gasoline-market-outlook-august-2026/
Lettre d’information
Europe Commodities — Bulletin des marchés et du négoce
Un bulletin concis sur l’évolution des matières premières, de l’énergie, du fioul et du transport maritime dans les places de négoce européennes. Gratuit, et vous pouvez vous désabonner à tout moment.